美國銀行為什麼會擋海外 IP 和機房 IP?申請信用卡、登入網銀前先看懂風控
先講清楚:IP 不是身分。銀行核不核卡,看的是你的身分資料、信用紀錄和收入;IP 只是風控系統判斷「這次操作像不像本人」的眾多訊號之一。但對人在海外、合法持有美國身分資料的人來說,偏偏這個訊號最容易出問題。
關鍵詞:美國銀行 海外IP、美國信用卡 IP、美國網銀 登入 被鎖、申請美國信用卡 機房IP、美國銀行 風控、美國住宅IP 銀行
最後更新: · 內容維護:易聯 Residential IP Solution
- IP 不是身份:批不批卡看身份資料、信用記錄和收入;IP 隻影響你會不會被額外核實。
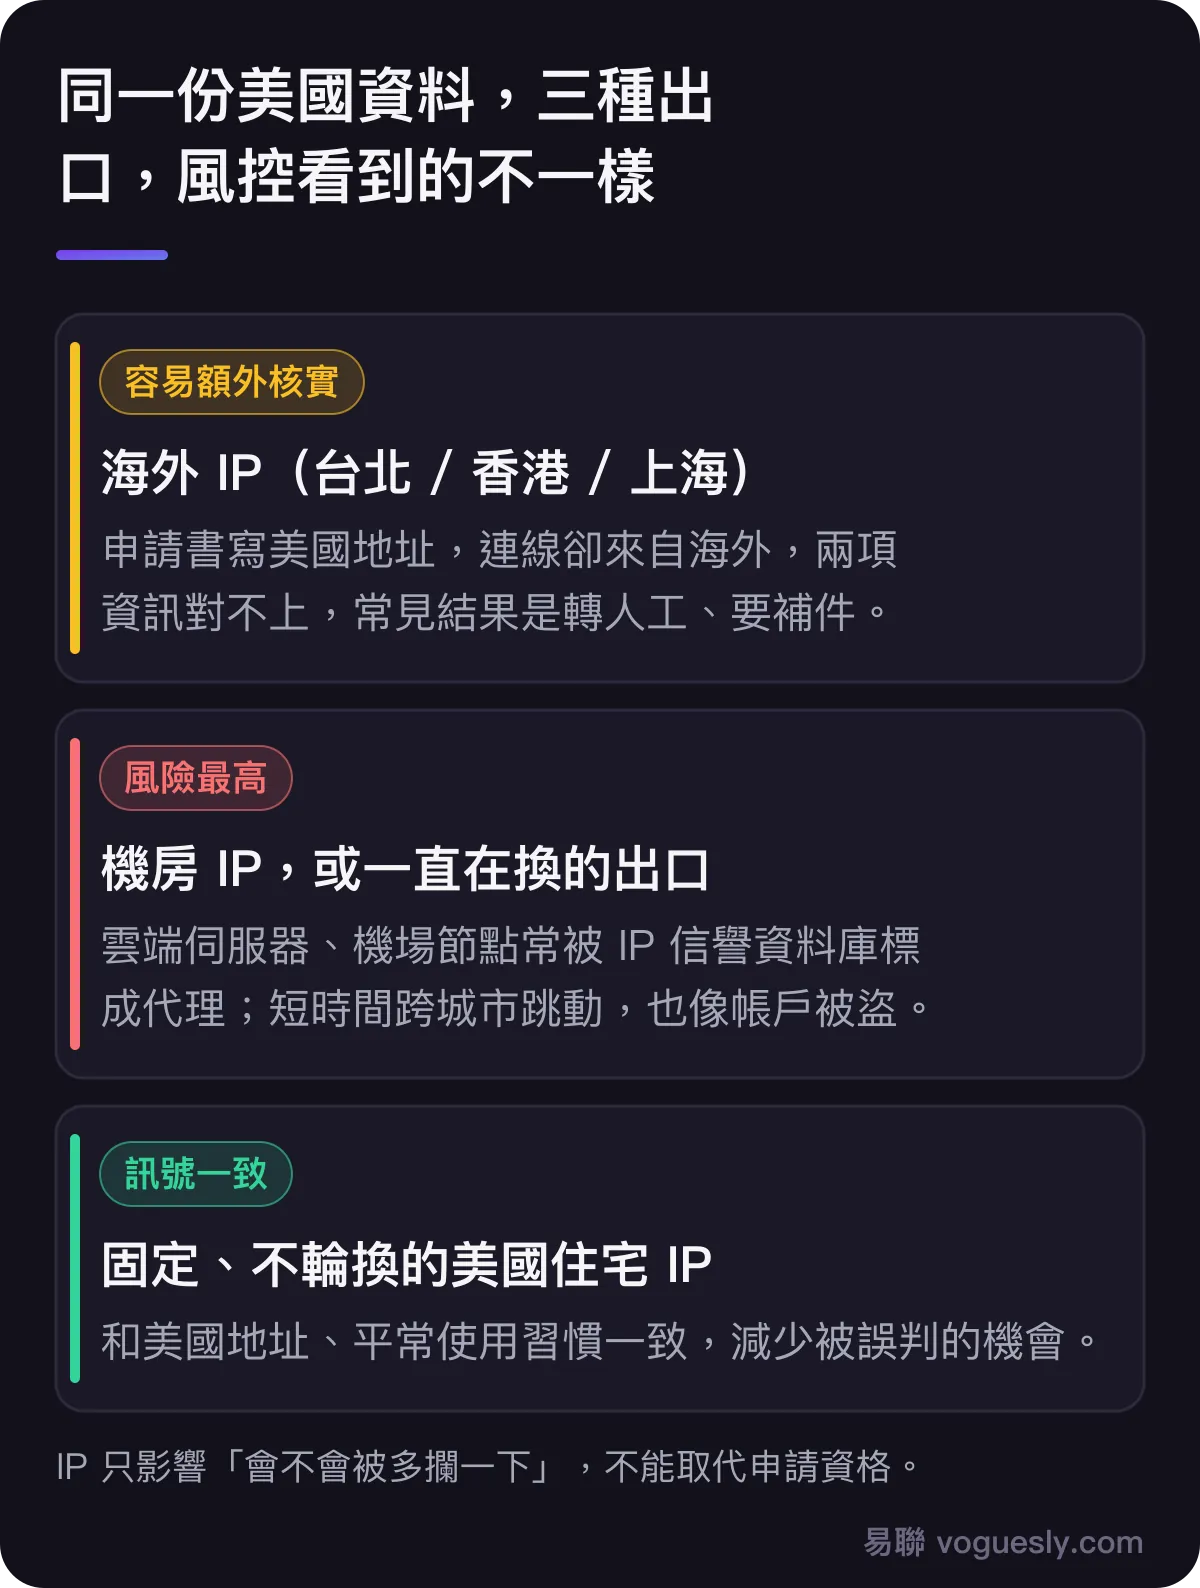
- 申請表寫美國地址、連線卻來自海外,或者出口是機房 IP、一直在換,都容易被轉人工、要求補件。
- 合法持卡人在海外:固定一個不輪換的美國住宅出口、固定設備,保留能收短信的美國手機號,被要求覈實時照實配合。
這篇適合誰,不適合誰
適合:合法持有 SSN 或 ITIN、有真實美國地址,但人常常不在美國的人。例如留學或外派結束後回到台灣、香港,在美國仍有報稅義務的人,或長期住在海外的美國公民、綠卡持有人。你們的資料是真的,卻常常因為「從海外上網」被銀行多問幾句,甚至被誤判。
不適合:沒有美國身分資料的人。換一個美國 IP 無法取代申請資格。在美國,信用卡申請填寫不實資料可能觸法,本站不提供這方面的任何協助。
銀行在看什麼:身分資料之外,還有裝置和網路訊號
美國銀行監理機關聯合發布的 FFIEC 認證指引(2021),建議金融機構以「分層、依風險」的方式做線上身分驗證:除了帳號密碼和驗證碼,還可以綜合裝置特徵、IP 位址、地理位置、操作習慣等訊號,判斷這次登入的風險高低。風險低就順利通過;風險高就多一道驗證,或轉人工核實。指引也特別說明,IP 位址、地理位置這類識別資訊單獨使用並不可靠,要和其他方法疊加。
銀行自己也寫得很清楚:Chase和美國銀行的線上隱私權聲明都寫明,會蒐集訪客的 IP 位址和裝置資訊,用於防詐和核實身分。所以 IP 不決定你能不能拿到卡,但會影響你會不會被額外攔一下。
為什麼海外 IP 容易觸發額外審查
站在銀行風控的角度:申請書寫的是美國地址,連線卻來自台北、香港或上海的網路,兩項資訊對不上。銀行不會公開具體規則,官網也沒有直接寫「海外 IP 一定會觸發驗證」;不過 FFIEC 指引要求銀行辨識偏離客戶平常地理位置的情況,Chase 安全中心也寫明發現異常登入時會多加一道驗證。實際常見的情況有:
- 申請沒有即時結果,顯示審核中(pending),等幾天到幾週;
- 要求上傳證件或地址證明,或來電核實;
- 網銀登入時反覆要求驗證碼,甚至暫時鎖定帳戶;
- 少數情況直接拒絕,理由寫的是「無法核實身分」。
這些都不代表你做錯了什麼,只是你的網路訊號和資料「看起來不一致」。
機房 IP 為什麼比海外 IP 更糟
很多人以為只要換成美國 IP 就好,結果換到的是雲端伺服器或機場節點的機房 IP。IP 信譽資料庫會把這類位址標記為代管、代理或資料中心,同一個 IP 背後還可能有成百上千個陌生使用者。FFIEC 指引允許銀行直接封鎖已知或疑似與詐欺有關的 IP。機房出口和大量註冊、撞庫等自動化攻擊關聯度高,更容易落入這個範圍,風險分數往往比一般的海外家用寬頻還高。
要判斷自己的出口是住宅 IP 還是機房 IP,可以看如何判斷自己用的是住宅 IP 還是機房 IP;幾種 IP 的差別見機場、VPS、機房 IP、住宅 IP 的差別。
頻繁換 IP:一天出現在三個城市
另一個常見問題是出口不固定:今天在洛杉磯,明天在紐約,後天又回到亞洲。對風控來說,同一個帳戶短時間內出現在相隔很遠的地方,是帳戶被盜的典型跡象。輪換 IP、自動選節點、多人共用的代理,都會製造這種軌跡。固定 IP 和輪換 IP 的差別,見靜態住宅 IP 和動態住宅 IP 怎麼選。
IP 之外,這些訊號也會「出賣」你
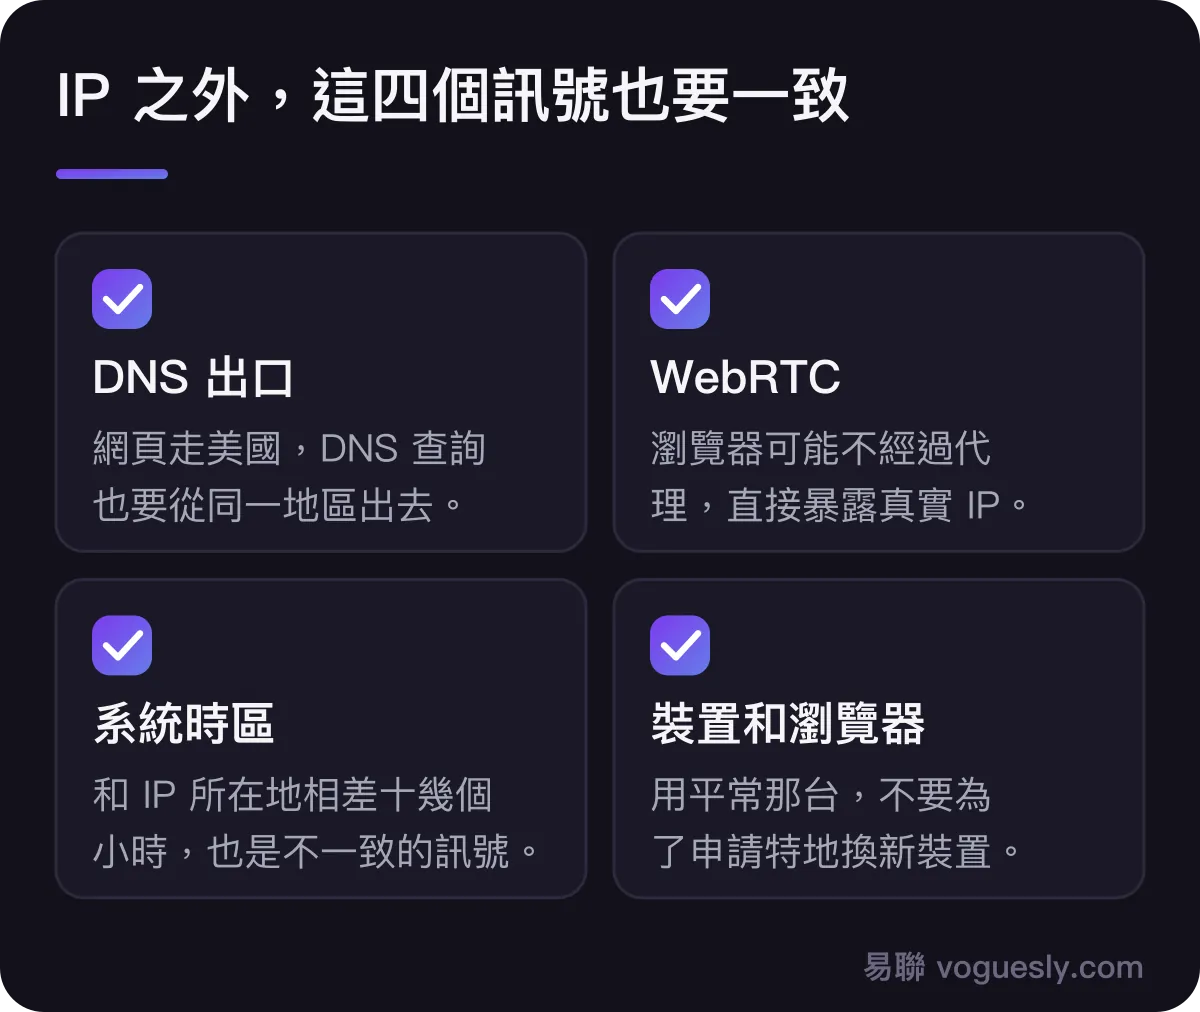
逐項排查的方法:DNS 與 IP 一致性排查、IP 洩漏的影響與防護、系統時區自我檢查。另外,經常換裝置、清除瀏覽器資料、多開指紋瀏覽器,都會讓銀行一直把你當成「新裝置」。
合法持卡人如何讓網路環境保持一致
- 固定一個美國住宅 IP:申請、登入網銀、日常管理都用同一個出口,不要自動輪換,也不要時開時關;
- 銀行用途優先獨享:多人共用一個 IP 本身不違規,但同一個出口背後有很多不同的人在登入銀行,風控上不如獨享或人數很少的共用穩妥;
- 檢查 DNS、WebRTC、時區:讓它們和出口 IP 不互相矛盾;
- 固定裝置和瀏覽器:用平常那台電腦或手機,不要為了申請特地換一台新裝置;
- 保留能收驗證簡訊的美國手機號碼:很多銀行的登入驗證、交易通知都靠簡訊,門號失效往往比 IP 更容易讓你進不了帳戶。出國倒是不用再打電話報備行程:Chase和美國銀行官方都說已經不需要旅遊通知,前提是聯絡方式保持最新;
- 被要求核實時如實配合:來電、補件都依真實情況提供。風控要的是「確認是本人」,配合核實通常比反覆重試更快。
什麼情況下換 IP 也沒用
如果申請被拒的原因是信用紀錄不足、近期查詢太多、收入不夠,或資料本身有問題,網路環境再乾淨也改變不了結果。這類情況要從信用和資料著手,可以先看2026 美國信用卡申請指南。
易聯提供 AT&T、Verizon 原生美國家用寬頻 IP,出口固定、不輪換,有多人共享(5 人 / 10 人),也有獨享。銀行這類用途建議選獨享,或人數少的 5 人共享。開通前可以先跟客服說明用途,確認合適再開。
常見問題
用美國 IP 就能申請到美國信用卡嗎?
不能。核不核卡取決於身分資料、信用紀錄、收入和發卡行自己的政策。網路環境只影響你會不會被額外核實,或被誤判成可疑操作。
為什麼我在台灣登入美國網銀,常常被要求驗證或被鎖?
帳戶資料在美國,登入卻來自海外網路,或出口 IP 經常變動,風控就會提高風險分數、要求額外驗證。固定出口、固定裝置,並讓美國手機號碼能收簡訊,通常能減少這種情況。
住宅 IP 和機房 IP 對銀行來說有差別嗎?
有。機房 IP 在 IP 信譽資料庫裡通常被標記為代管或代理,和自動化攻擊關聯度高,風險分數往往更高。住宅 IP 來自一般家用寬頻,網路樣貌更接近一般使用者。
多人共用一個 IP 登入銀行會有問題嗎?
共用本身不違規,一般家庭也是幾個人共用一條寬頻。但如果同一個出口背後有很多互不相關的人在登入銀行,風控上不如獨享穩妥,銀行用途建議獨享或選人數少的共用。