申請美國信用卡、登入網銀前的網路環境檢查清單:IP、DNS、WebRTC、裝置、手機門號
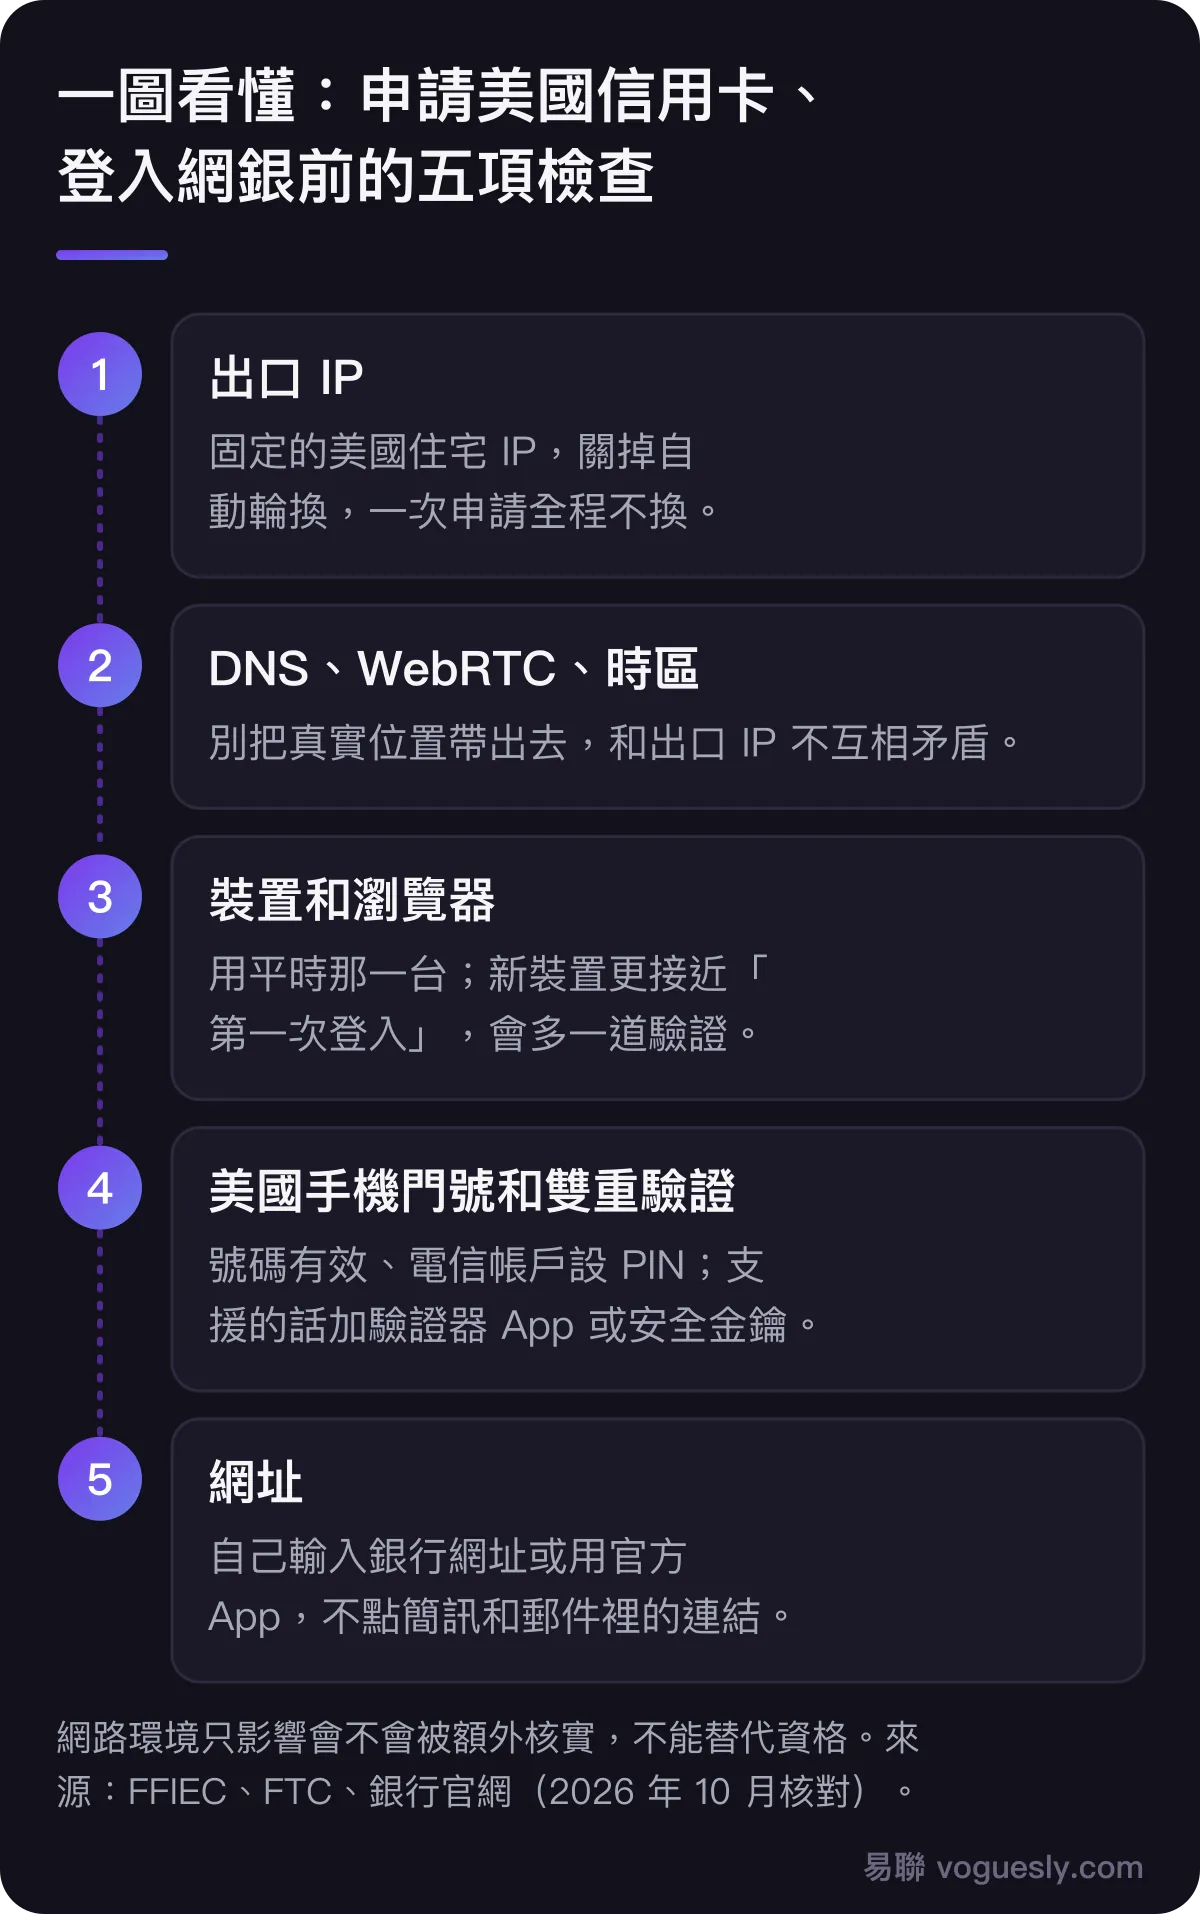
簡單回答:動手前對五項 —— 出口是固定的美國住宅 IP 且中途不換;DNS、WebRTC 不把真實位置帶出去;用平時那台裝置和瀏覽器;美國手機門號有效並開好雙重驗證;自己輸入銀行網址。這些只能減少被誤判、被額外核實,不能替代資格。
關鍵詞:美國銀行 登入 驗證、美國網銀 海外 登入、美國信用卡 申請 網路環境、美國網銀 海外登入、WebRTC 洩露 銀行、美國手機門號 銀行驗證碼、雙重驗證 SIM 卡調換
最後更新: · 內容維護:易聯 Residential IP Solution
這篇寫給合法持有 SSN 或 ITIN、有真實美國地址,但人常在台灣、香港或大陸的人:要在網路上申請美國信用卡、登入網銀、改聯絡方式之前,照著下面的清單逐項對一遍。為什麼銀行會對海外上網多看一眼,原理在美國銀行為什麼會攔海外 IP 和機房 IP裡講過,這裡只講動手前要檢查什麼。
先說清楚:這份清單能做什麼,不能做什麼
網路環境只影響你會不會被誤判、被額外核實,不影響能不能核卡。換 IP 不能替代資格:身分資料、信用紀錄、收入不符合要求,清單做得再齊也沒有用;也請不要用別人的身分資料或編造地址,那是違法的。資格方面先看2026 美國信用卡申請指南;還沒有信用紀錄的,先看在美國從零建立信用紀錄。
第一項:出口 IP —— 固定、住宅、中途不換
美國銀行監管機構的 FFIEC 認證指引(2021) 建議銀行按風險分層驗證身分,可以參考裝置特徵、IP 地址、地理位置等訊號;指引也允許銀行限制「來自同一 IP」的登入嘗試次數,攔截已知或疑似與欺詐有關的 IP。對照下來要檢查三件事:
- 是不是美國住宅 IP:機房、雲伺服器出口更容易被 IP 信譽庫標記;可以先用 出口 IP 檢測看一下類型和所在地;
- 是不是固定的:關掉自動選節點、自動輪換。一次申請從填表到上傳資料,出口要一直是同一個;
- 多少人在共用:同一個出口背後的人越多,越難說清「這是我」。銀行用途優先獨享,或者人數少的共享。
第二項:DNS、WebRTC、時區 —— 別和 IP 互相矛盾
先說明:沒有哪家銀行公開說過會檢查 DNS、時區或瀏覽器語言,FFIEC 也只籠統提到「裝置特徵」。這幾項是讓各種訊號前後一致的自查建議,不是銀行的原話。
- WebRTC:瀏覽器的即時通訊功能。IETF RFC 8828 寫明,WebRTC 可能暴露裝置的內網地址;而且在使用代理時,它的 STUN 檢查不走代理,會把真實的公網 IP 帶出去。結果就是網頁同時看到一個美國 IP 和一個亞洲 IP。檢查和處理方法見IP 洩露的影響與防護;
- DNS:域名解析如果還走本地網路,出口和解析地對不上。排查方法見DNS 與 IP 一致性排查;
- 系統時區和語言:不必為了申請改成美國時區,但要知道這也是裝置特徵的一部分;自查方法見系統時區自查。
第三項:裝置和瀏覽器 —— 用平時那一台
Chase 安全中心寫明:第一次登入,或者看到異常的登入、帳戶活動時,會加一道驗證(App 通知或一次性驗證碼);驗證通過後會記住你的裝置,下次登入時認得出來。反過來說,每次換一台新裝置、換一個新瀏覽器,都更接近「第一次登入」。所以:
- 申請和日後登入儘量用同一台手機或電腦、同一個瀏覽器;
- 不要為了申請專門開一個全新的瀏覽器環境,也不要用多開指紋瀏覽器管理自己的銀行帳戶;
- 系統和瀏覽器保持更新。
第四項:美國手機門號和雙重驗證 —— 最常被忽略的一項
很多人回國後最先出問題的不是 IP,而是收不到驗證簡訊。FTC:雙重驗證的建議是:簡訊或郵件驗證碼「總比沒有好」,但如果帳戶支援,驗證器 App 或安全金鑰更安全,其中安全金鑰最強。原因之一是 SIM 卡調換詐騙:FTC:SIM 卡調換詐騙說明,詐騙者會冒充你讓電信公司把你的號碼轉到他們手上的新 SIM 卡,從而收到你的驗證簡訊。
- 保持美國號碼有效:人在海外也要確認號碼一直能收到簡訊;
- 給電信帳戶設 PIN 或密碼:FTC 建議這樣做,可以防止號碼被人擅自轉走;
- 銀行支援的話,加上驗證器 App 或安全金鑰,不要只靠簡訊;
- 聯絡方式保持最新:Chase和美國銀行官方都說出行已經不需要提前通知,前提是你留給銀行的手機門號和郵箱是最新的。
第五項:連的是什麼網路、開啟的是哪個網址
FTC:公共 Wi-Fi 安全嗎的說法是:因為加密已經很普及,連公共 Wi-Fi 通常是安全的,但要看位址列有沒有鎖形圖示或 https;同時提醒,詐騙網站也會加密,有鎖不等於網站是真的。所以比起糾結在哪裡上網,更要緊的是自己輸入銀行網址或用官方 App,不要點簡訊、郵件裡的連結。
申請和登入當下:這樣做,別那樣做
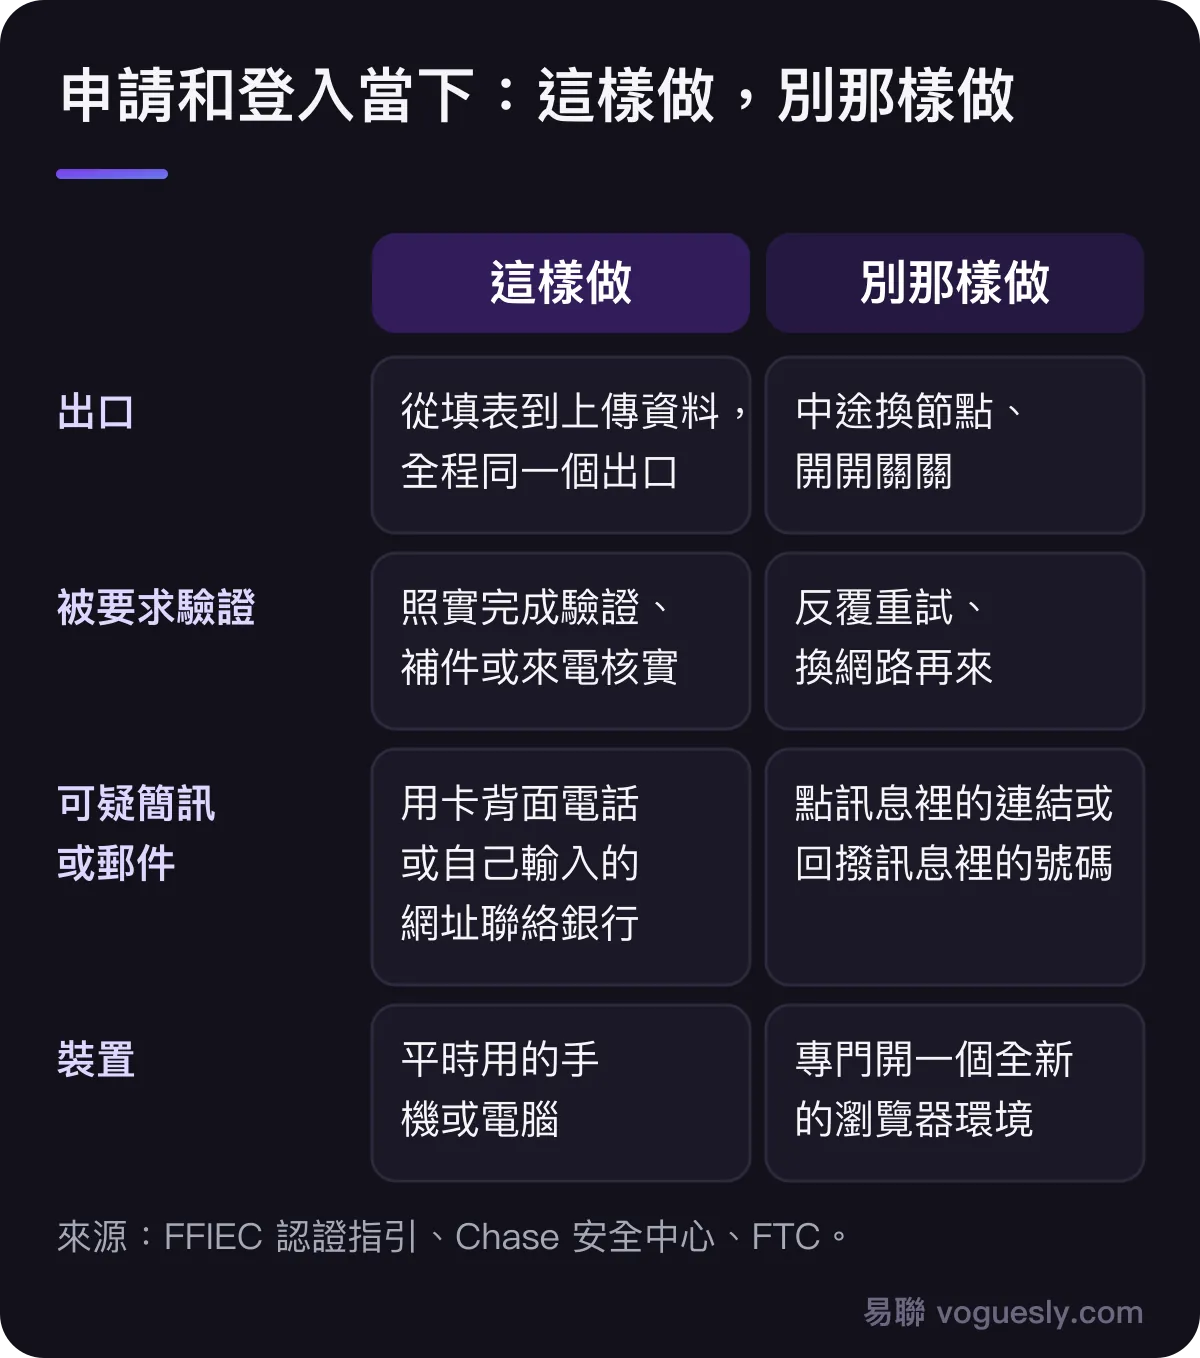
補充兩點。第一,收到「帳戶異常、請點連結驗證」一類的簡訊或郵件,FTC:識別釣魚詐騙的建議是:用你確定是真的電話號碼或網站聯絡銀行,比如卡背面的客服電話,不要用訊息裡給的聯絡方式。第二,被要求補件、來電核即時照實配合,反覆重試或中途換網路,只會讓這次操作看起來更不像本人。
清單對完之後
如果檢查完一切正常,申請還是被拒,原因多半在資格或信用上,可以按通知書上的原因處理,步驟見美國信用卡申請被拒怎麼辦。
易聯提供 AT&T、Verizon 原生美國家寬 IP,出口固定、不輪換,有 5 人共享、10 人共享,也有獨享。銀行這類場景建議選獨享,或者人數少的 5 人共享。開通前可以先跟客服說明用途,確認合適再開。
常見問題
人在海外登入美國網銀,一定會被要求驗證嗎?
銀行沒有公開寫「海外登入一定會驗證」。Chase 的說法是:第一次登入,或看到異常的登入和帳戶活動時,會加一道 App 通知或一次性驗證碼。出口固定、裝置不換,通常就少一些「異常」。
WebRTC 為什麼會影響?
IETF RFC 8828 寫明,使用代理時 WebRTC 的 STUN 檢查不走代理,可能把真實公網 IP 帶出去。網頁於是同時看到兩個不同地方的 IP,訊號互相矛盾。
回國後美國手機門號還要留著嗎?
建議留著。很多銀行的登入驗證和交易提醒靠簡訊;號碼失效往往比 IP 更容易讓你進不了帳戶。FTC 也建議給電信帳戶設 PIN,支援的話加用驗證器 App 或安全金鑰。
出國前還要打電話通知銀行嗎?
Chase 和美國銀行官方都說已經不需要出行通知,前提是你留給銀行的聯絡方式是最新的。
清單全部做到,就能拿到卡嗎?
不能。網路環境只影響會不會被誤判或額外核實,不影響能不能核卡,也不能替代資格。核卡看的是身分資料、信用紀錄和收入。