在美國從零建立信用紀錄:擔保卡、信用建設貸款、授權使用者怎麼選(按 CFPB 官方說明)
簡單回答:先開一個「會報給徵信機構」的帳戶 —— 擔保信用卡或信用建設貸款最常見,家人信用卡的授權使用者也可以考慮但不一定算數 —— 然後每次按時還款、額度別用超過 30%、不要短時間開太多帳戶。簽帳金融卡、預付卡用得再多,也不會形成信用紀錄。
關鍵詞:美國 信用紀錄 從零、美國 信用分數 建立、secured card 是什麼、擔保信用卡、信用建設貸款、credit builder loan、授權使用者 信用紀錄
最後更新: · 內容維護:易聯 Residential IP Solution
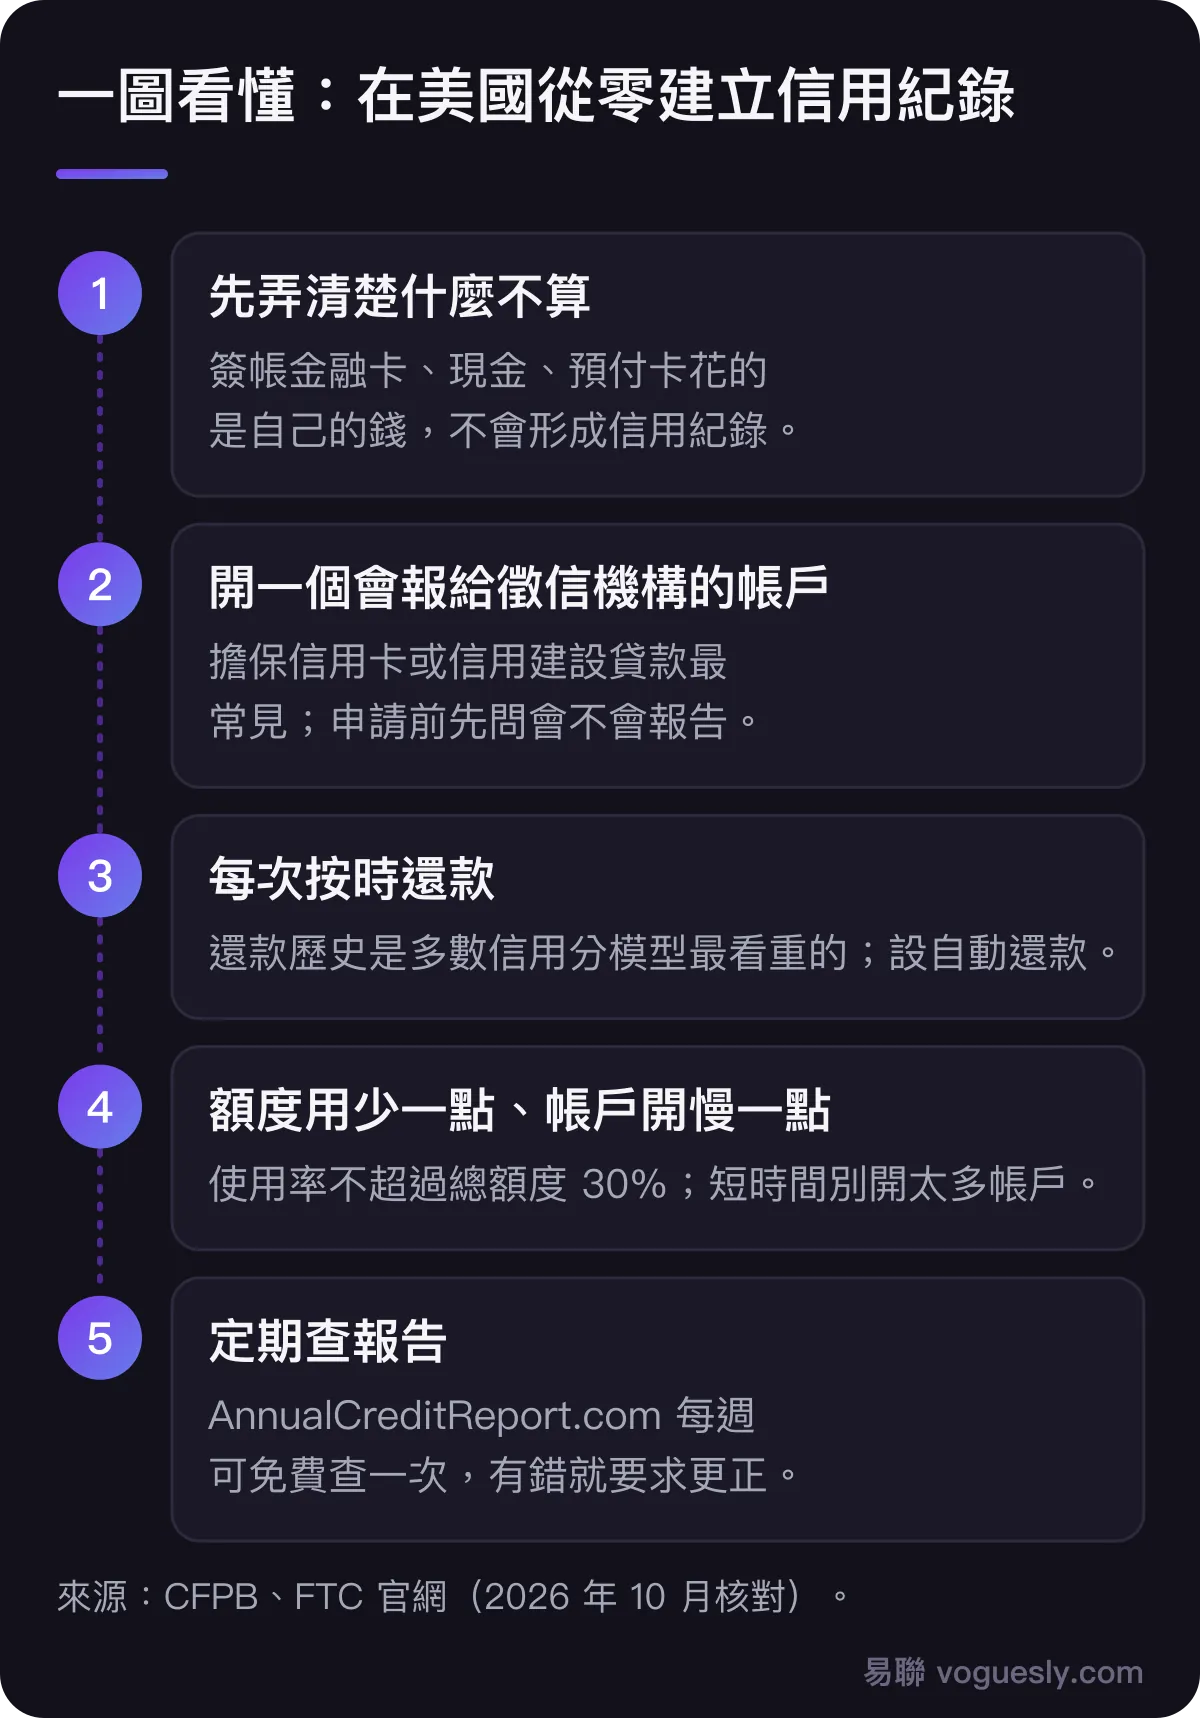
這篇寫給合法持有 SSN 或 ITIN、有真實美國地址,但在美國還沒有信用紀錄的人:剛去美國讀書或工作、長期住海外的公民或綠卡持有人、剛拿到 ITIN 的報稅人。內容只整理美國消費者金融保護局(CFPB)和聯邦貿易委員會(FTC)的官方說法,不點名具體卡片產品。
先弄清楚:什麼東西會進信用報告
信用紀錄來自你向貸款機構借錢、再按約定還錢的過程,由貸款機構報給三家全國性徵信機構。CFPB 明確列出幾樣不會幫你建立信用紀錄的東西:
- 簽帳金融卡和現金:花的是自己的錢,沒有借款;
- 預付卡:只能花預先存進去的錢;
- 發薪日貸款:還款一般不報給徵信機構;
- 「buy here, pay here」車貸:往往只報負面資訊。
所以在美國銀行開了支票帳戶、用了很久簽帳金融卡,信用報告仍然可能是空白的。來源:CFPB:開始或重建信用紀錄的方法。
方法一:擔保信用卡(secured card)
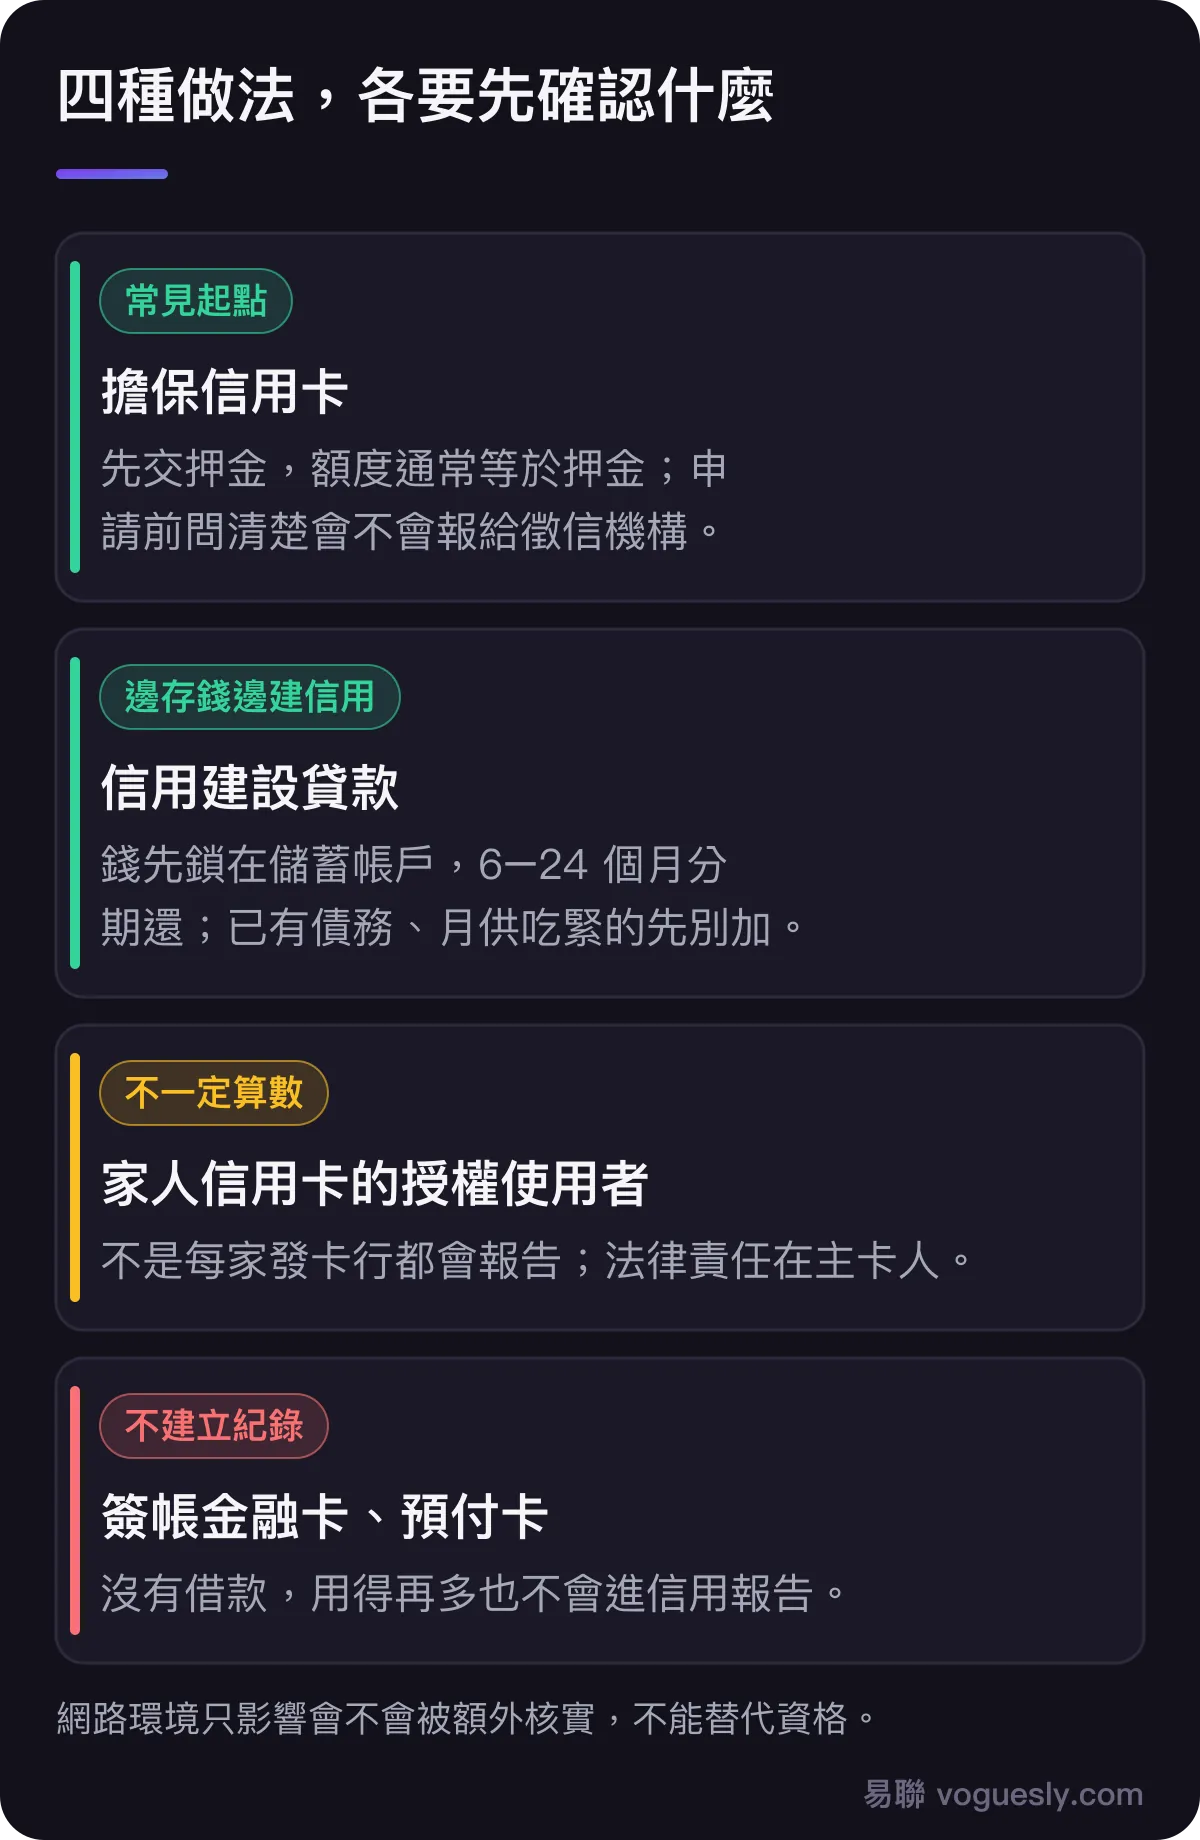
CFPB 的說明:擔保卡和普通信用卡一樣申請;核准後存一筆押金,額度通常和押金相同(CFPB 資料裡舉的例子從 50 美元到 500 美元不等)。押金是給發卡行的保障,按時還款就會被當作正面資訊報給徵信機構。
- 申請前先問清楚會不會報給徵信機構。CFPB 特別提醒要向發卡行確認這一點,不報的話,還款再準時也建立不了紀錄;
- 很多擔保卡有「畢業」機制:穩定按時還款一段時間後,可以轉成普通信用卡,押金退回;
- 很多發卡行會隨著按時還款逐步提高額度。
來源:CFPB:開始或重建信用紀錄的方法、CFPB:從零建立信用(PDF)。
方法二:信用建設貸款(credit builder loan)
這種貸款多由信用合作社(credit union)或銀行提供,跟一般貸款反過來:機構先把一筆錢(CFPB 資料說常見 300 到 1,000 美元)放進一個鎖定的儲蓄帳戶,你在 6 到 24 個月裡分期小額還款,還款紀錄報給徵信機構;期滿後這筆錢才交到你手上。等於一邊建立信用紀錄,一邊存了一筆錢。
CFPB 的研究結果值得留意:原本沒有任何貸款的參與者,開了信用建設貸款後,「有信用分」的可能性提高了 24%;但原本已經有債務的參與者,分數平均反而略降,原因是新增的月供和原有還款很難兼顧。手頭緊的時候,不要為了建信用再加一筆月供。來源:CFPB:從零建立信用(PDF)、CFPB:信用建設貸款研究。
方法三:成為家人信用卡的授權使用者
家人在美國有信用卡的,可以請對方把你加為授權使用者(authorized user)。CFPB 給的提醒很具體:
- 不一定能幫你建立自己的信用紀錄:不是所有銀行和發卡行都會把授權使用者的還款報給徵信機構,要先確認;
- 法律上只有主卡人要為卡上的消費負責;
- 任何一方刷太多或逾期,都可能拖累另一方的信用分;
- 主卡人可以隨時把授權使用者移除。
來源:CFPB:共同簽名與共享信用(PDF)。授權使用者是家人之間的安排,不要用陌生人的帳戶,更不要使用別人的身分資料申請。
方法四:零售商店卡
加油站、百貨公司、連鎖零售店發的信用卡,CFPB 的說法是一般比較容易申請、額度較低,適合信用紀錄很薄或者空白的人。申請前同樣要看清楚條款。來源:CFPB:從零建立信用(PDF)。
開了帳戶之後:四個習慣決定分數
- 每次按時還款:CFPB 說,大多數信用分模型把還款歷史當作最重要的因素;設自動還款最省心;
- 額度使用率不要太高:專家建議用掉的額度不超過總額度的 30%;
- 不要短時間開太多帳戶:短期內申請大量信用,在貸款機構眼裡像是遇到了財務困難,分數也可能下降;只申請你真的需要的;
- 讓歷史慢慢變長:按時還款的紀錄越久,資訊越多。
來源:CFPB:怎麼獲得並保持好的信用分、CFPB:從零建立信用(PDF)。
定期查信用報告
三家全國性徵信機構的報告,可以在 AnnualCreditReport.com 每週免費查一次,FTC 說這是唯一獲授權提供法定免費報告的網站,電話 1-877-322-8228。看到不是你開的帳戶或錯誤資訊,可以要求調查更正。來源:FTC:免費信用報告、CFPB:從零建立信用(PDF)。
信用紀錄建立起來以後
有了幾個月按時還款的紀錄,再去申請普通信用卡,選擇會多很多,完整流程見2026 美國信用卡申請指南。之前被拒、通知書上寫的是「信用紀錄不足」的,處理步驟見美國信用卡申請被拒怎麼辦。
人在海外申請擔保卡、登入網銀或設定自動還款時,出口來自海外、是機房 IP,或者申請途中一直換節點,都更容易被額外核實,原因見美國銀行為什麼會攔海外 IP 和機房 IP。網路環境只能減少誤判,不能替代資格,也不會讓沒有信用紀錄的人更容易核卡。易聯提供 AT&T、Verizon 原生美國家寬 IP,出口固定、不輪換;銀行這類場景建議選獨享,或者人數少的 5 人共享。
常見問題
Secured card(擔保卡)是什麼?
要先存一筆押金的信用卡,額度通常和押金相同。按時還款會作為正面資訊報給徵信機構;很多擔保卡在穩定還款一段時間後可以轉成普通卡並退回押金。申請前要先問發卡行會不會報給徵信機構。
用簽帳金融卡能建立美國信用紀錄嗎?
不能。CFPB 說簽帳金融卡、現金和預付卡花的都是自己的錢,沒有借款,不會形成信用紀錄。
做家人信用卡的授權使用者,一定能建立信用嗎?
不一定。不是所有銀行和發卡行都會把授權使用者的還款報給徵信機構,要先確認;而且只有主卡人對消費負法律責任。
信用建設貸款適合誰?
CFPB 的研究顯示,原本沒有任何貸款的人效果最明顯;已經有債務、月供吃緊的人,分數反而可能略降。
換一個美國 IP 能更快建立信用或更容易核卡嗎?
不能。信用紀錄只來自按時還款的借貸帳戶。網路環境只影響人在海外登入或申請時會不會被額外核實,不能替代資格。