美国银行为什么会拦海外 IP 和机房 IP?申请信用卡、登录网银前先看懂风控
先说清楚:IP 不是身份。银行批不批卡,看的是你的身份资料、信用记录和收入;IP 只是风控系统判断「这次操作像不像本人」的众多信号之一。但对人在海外、合法持有美国身份资料的人来说,偏偏这个信号最容易出问题。
关键词:美国银行 海外IP、美国信用卡 IP、美国网银 登录 被锁、申请美国信用卡 机房IP、美国银行 风控、美国住宅IP 银行
最后更新: · 内容维护:易联 Residential IP Solution
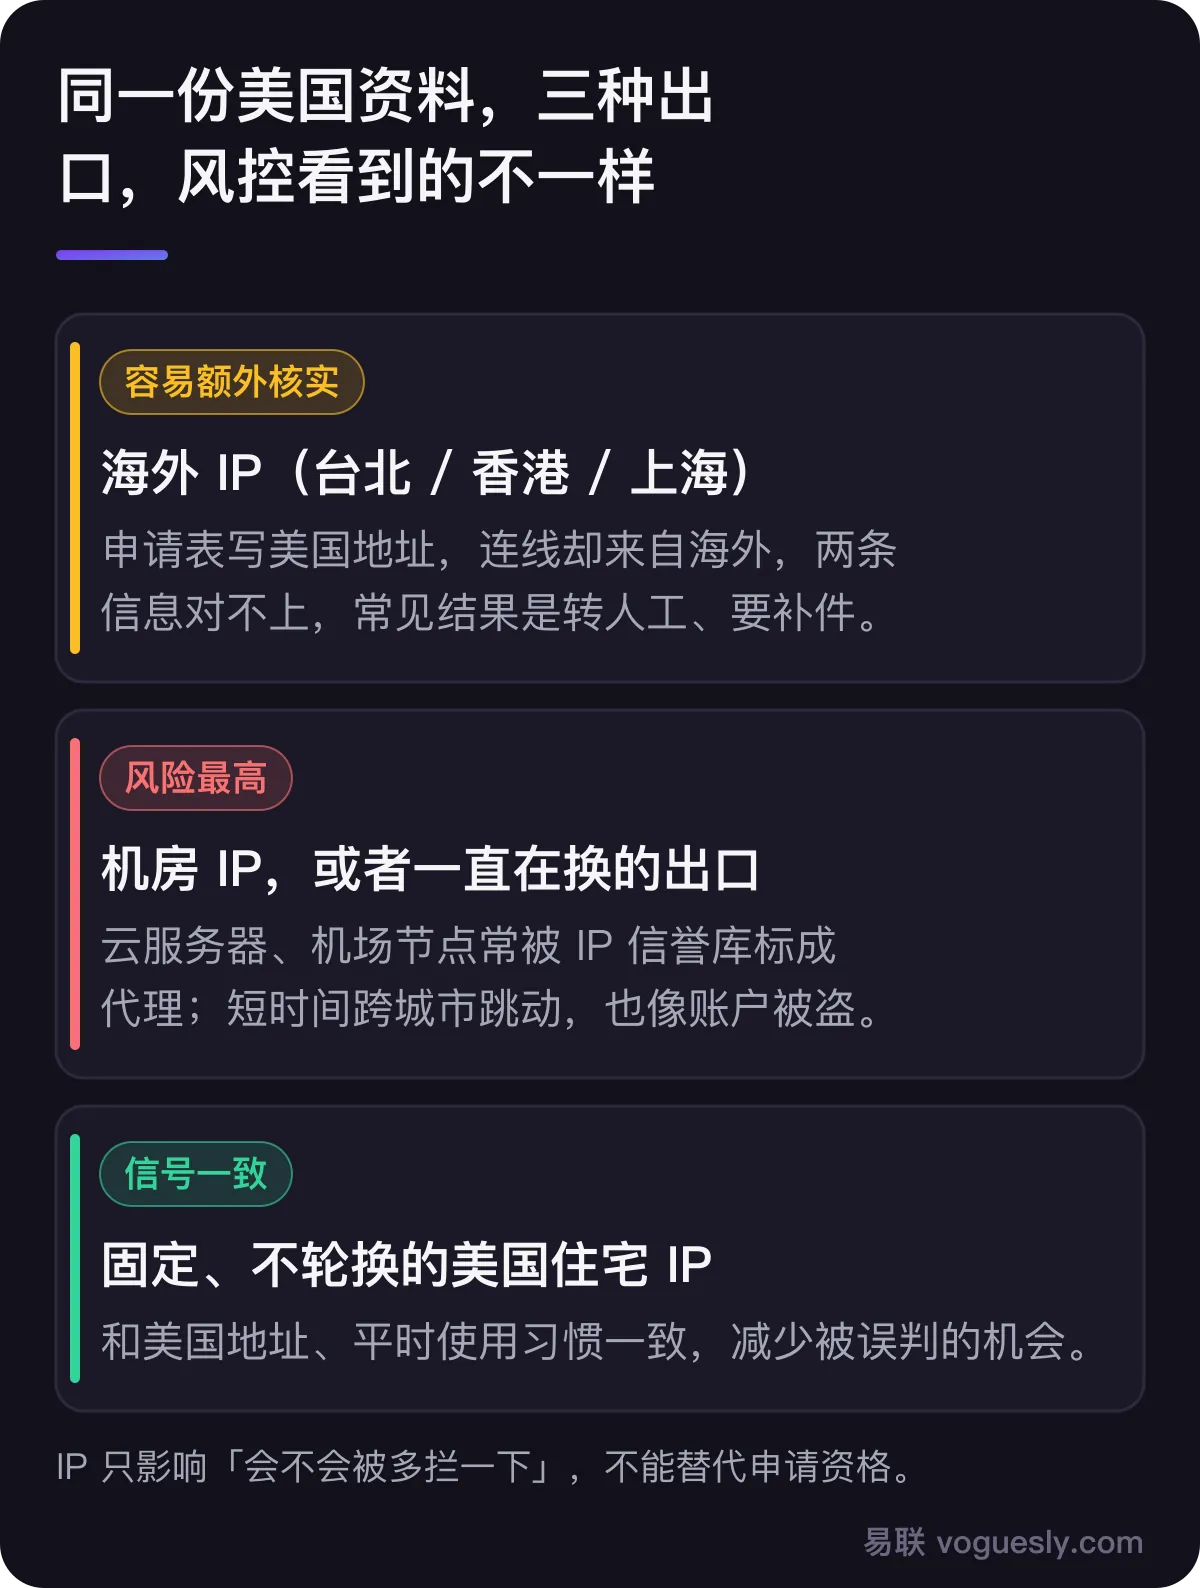
- IP 不是身份:批不批卡看身份资料、信用记录和收入;IP 只影响你会不会被额外核实。
- 申请表写美国地址、连线却来自海外,或者出口是机房 IP、一直在换,都容易被转人工、要求补件。
- 合法持卡人在海外:固定一个不轮换的美国住宅出口、固定设备,保留能收短信的美国手机号,被要求核实时照实配合。
这篇适合谁,不适合谁
适合:合法持有 SSN 或 ITIN、有真实美国地址,但人经常不在美国的人。比如留学或外派结束后回到台湾、香港、大陆,在美国有报税义务的人,或者长期住在海外的美国公民、绿卡持有人。你们的资料是真的,却常常因为「从海外上网」被银行多问几句,甚至被误判。
不适合:没有美国身份资料的人。换一个美国 IP 不能替代申请资格。在美国,信用卡申请里填写虚假资料可能构成违法行为,本站不提供这方面的任何帮助。
银行在看什么:身份资料之外,还有设备和网络信号
美国银行监管机构联合发布的 FFIEC 认证指引(2021),建议金融机构用「分层、按风险」的方式做在线身份验证:除了账号密码和验证码,还可以结合设备特征、IP 地址、地理位置、操作习惯等信号,判断这次登录的风险高低。风险低就顺利通过;风险高就加一道验证,或者转人工核实。指引也特别说明,IP 地址、地理位置这类标识单独使用并不可靠,要和其他手段叠加。
银行自己也写得很清楚:Chase和美国银行的线上隐私声明都写明,会收集访问者的 IP 地址和设备信息,用于防欺诈和核实身份。所以 IP 不决定你能不能拿到卡,但会影响你会不会被额外拦一下。
为什么海外 IP 容易触发额外核查
站在银行风控的角度:申请表写的是美国地址,请求却来自台北、香港或上海的网络,两条信息对不上。银行不会公开具体规则,官网也没有直接写「海外 IP 一定会触发验证」;不过 FFIEC 指引要求银行识别偏离客户平常地理位置的情况,Chase 安全中心也写明发现异常登录时会多加一道验证。实际遇到的情况常见有:
- 申请没有即时结果,显示审核中(pending),等几天到几周;
- 要求上传证件或地址证明,或者来电核实;
- 网银登录时反复要求验证码,甚至临时锁定账户;
- 少数情况下直接拒绝,原因写的是「无法核实身份」。
这些都不代表你做错了什么,只是你的网络信号和资料「看起来不一致」。
机房 IP 为什么比海外 IP 更糟
很多人以为只要换成美国 IP 就好了,结果换到的是云服务器或机场节点的机房 IP。IP 信誉数据库会把这类地址标记为托管、代理或数据中心,同一个 IP 背后还可能有成百上千个陌生用户。FFIEC 指引允许银行直接拦截已知或疑似与欺诈有关的 IP。机房出口和批量注册、撞库等自动化攻击关联度高,更容易落进这个范围,风险分往往比普通海外家宽还高。
判断自己的出口是住宅 IP 还是机房 IP,可以看怎么判断自己用的是住宅 IP 还是机房 IP;几种 IP 的区别见机场、VPS、机房 IP、住宅 IP 的区别。
频繁换 IP:一天出现在三个城市
另一个常见问题是出口不固定:今天在洛杉矶,明天在纽约,后天又回到亚洲。对风控来说,同一个账户短时间内在相隔很远的地方出现,是账户被盗的典型迹象。轮换 IP、自动选节点、多人共用的代理,都会制造这种轨迹。关于固定 IP 和轮换 IP 的差别,见静态住宅 IP 和动态住宅 IP 怎么选。
IP 之外,这些信号也会「出卖」你
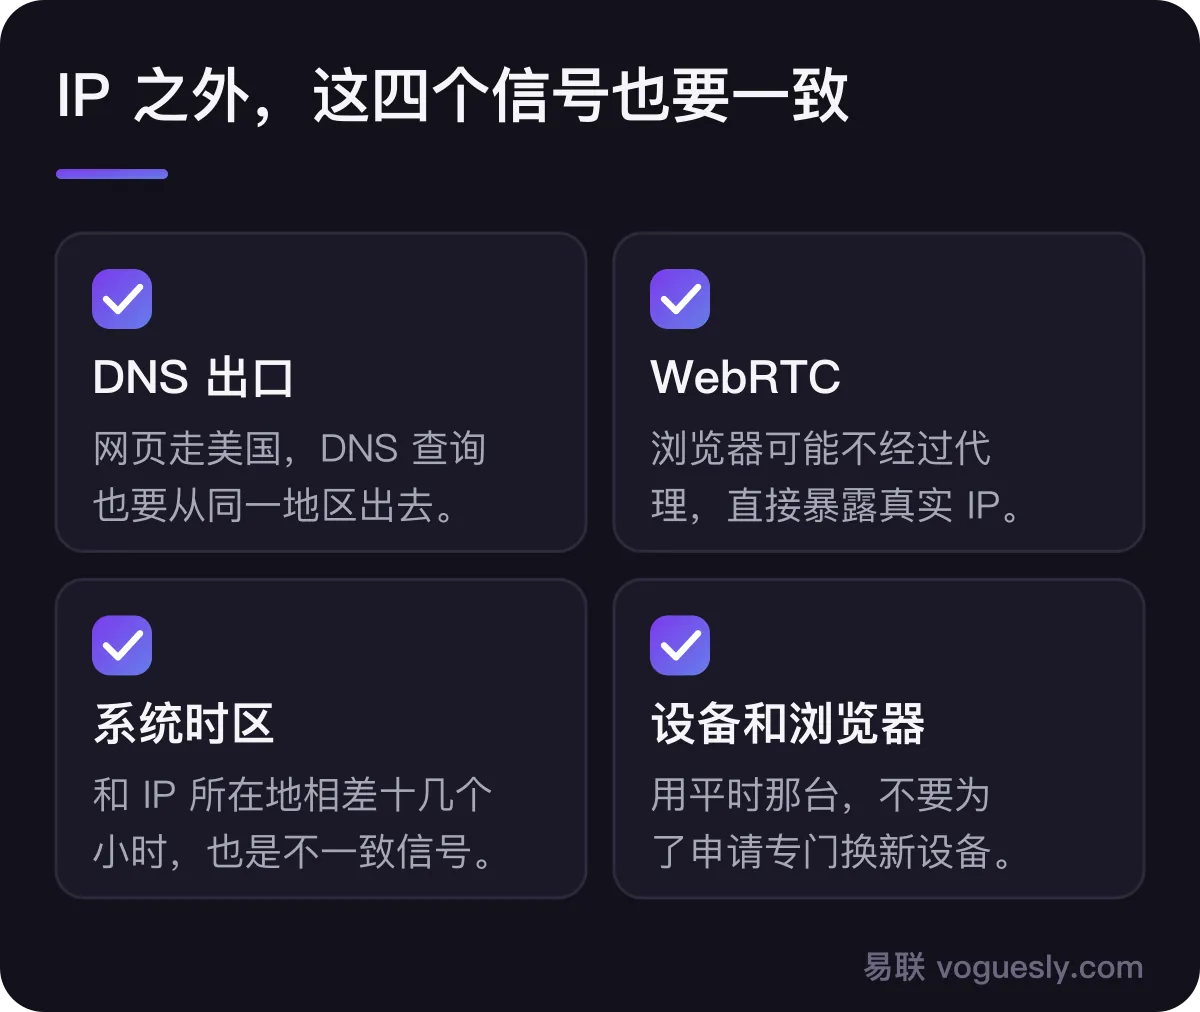
逐项排查的方法:DNS 与 IP 一致性排查、IP 泄露的影响与防护、系统时区自查。另外,频繁换设备、清空浏览器数据、多开指纹浏览器,都会让银行一直把你当「新设备」。
合法持卡人怎样让网络环境保持一致
- 固定一个美国住宅 IP:申请、登录网银、日常管理都用同一个出口,不要自动轮换,也不要一会儿开一会儿关;
- 银行场景优先独享:多人共用一个 IP 本身不违规,但同一个出口背后有很多不同的人在登录银行,风控上不如独享或人数很少的共享稳妥;
- 检查 DNS、WebRTC、时区:让它们和出口 IP 不互相矛盾;
- 固定设备和浏览器:用平时那台电脑或手机,不要为了申请专门换一台新设备;
- 保留能收验证短信的美国手机号:很多银行的登录验证、交易提醒都靠短信,手机号失效往往比 IP 更容易让你进不了账户。出国倒是不用再打电话报备行程:Chase和美国银行官方都说已经不需要出行通知,前提是联系方式保持最新;
- 被要求核实时照实配合:来电、补件都按真实情况提供。风控要的是「确认是本人」,配合核实通常比反复重试更快。
什么情况下换 IP 也没有用
如果申请被拒的原因是信用记录不足、近期查询太多、收入不够,或者资料本身有问题,网络环境再干净也改变不了结果。这类情况要从信用和资料入手,可以先看2026 美国信用卡申请指南。
易联提供 AT&T、Verizon 原生美国家宽 IP,出口固定、不轮换,有多人共享(5 人 / 10 人),也有独享。银行这类场景建议选独享,或者人数少的 5 人共享。开通前可以先跟客服说明用途,确认合适再开。
常见问题
用美国 IP 就能申请到美国信用卡吗?
不能。批不批卡取决于身份资料、信用记录、收入和发卡行自己的政策。网络环境只影响你会不会被额外核实,或者被误判成可疑操作。
为什么我在海外登录美国网银,经常被要求验证或者被锁?
账户资料在美国,登录却来自海外网络,或者出口 IP 经常变化,风控就会提高风险分,要求额外验证。固定出口、固定设备,并保持美国手机号能收短信,通常能减少这种情况。
住宅 IP 和机房 IP 对银行来说有区别吗?
有。机房 IP 在 IP 信誉数据库里通常被标记为托管或代理,和自动化攻击关联度高,风险分往往更高。住宅 IP 来自普通家庭宽带,网络画像更接近一般用户。
多人共用一个 IP 登录银行会有问题吗?
共用本身不违规,普通家庭也是几个人共用一条宽带。但如果同一个出口背后有很多互不相关的人在登录银行,风控上不如独享稳妥,银行场景建议独享或选人数少的共享。