2026 美国信用卡申请指南:海外和两岸华人从身份资料、信用记录到网络环境一次讲清
这篇写给合法持有美国身份资料、但人常常不在美国的读者:留学或外派结束回到台湾、香港、大陆的人,在美国有报税义务的人,或者长期住在海外的美国公民、绿卡持有人。先讲清楚资格和材料,再讲信用记录、申请步骤、被拒怎么办,最后讲人在海外申请时最容易忽略的一环:网络环境。
关键词:美国信用卡申请、申请美国信用卡、台湾人 申请美国信用卡、美国信用卡 香港、美国信用卡 itin、美国信用卡指南
最后更新: · 内容维护:易联 Residential IP Solution
- 只适用于合法持有 SSN 或 ITIN、有真实美国地址的人;为了办卡去「制造」报税需求不是正当做法。
- 准备:身份号码、真实美国街道地址、实际收入、能收短信的美国手机号;ITIN 要看每张卡的申请页收不收。
- 没有美国信用记录就从担保卡开始,按时全额还款;人在海外申请时,用固定设备和固定的美国出口。
先看你属于哪一种情况
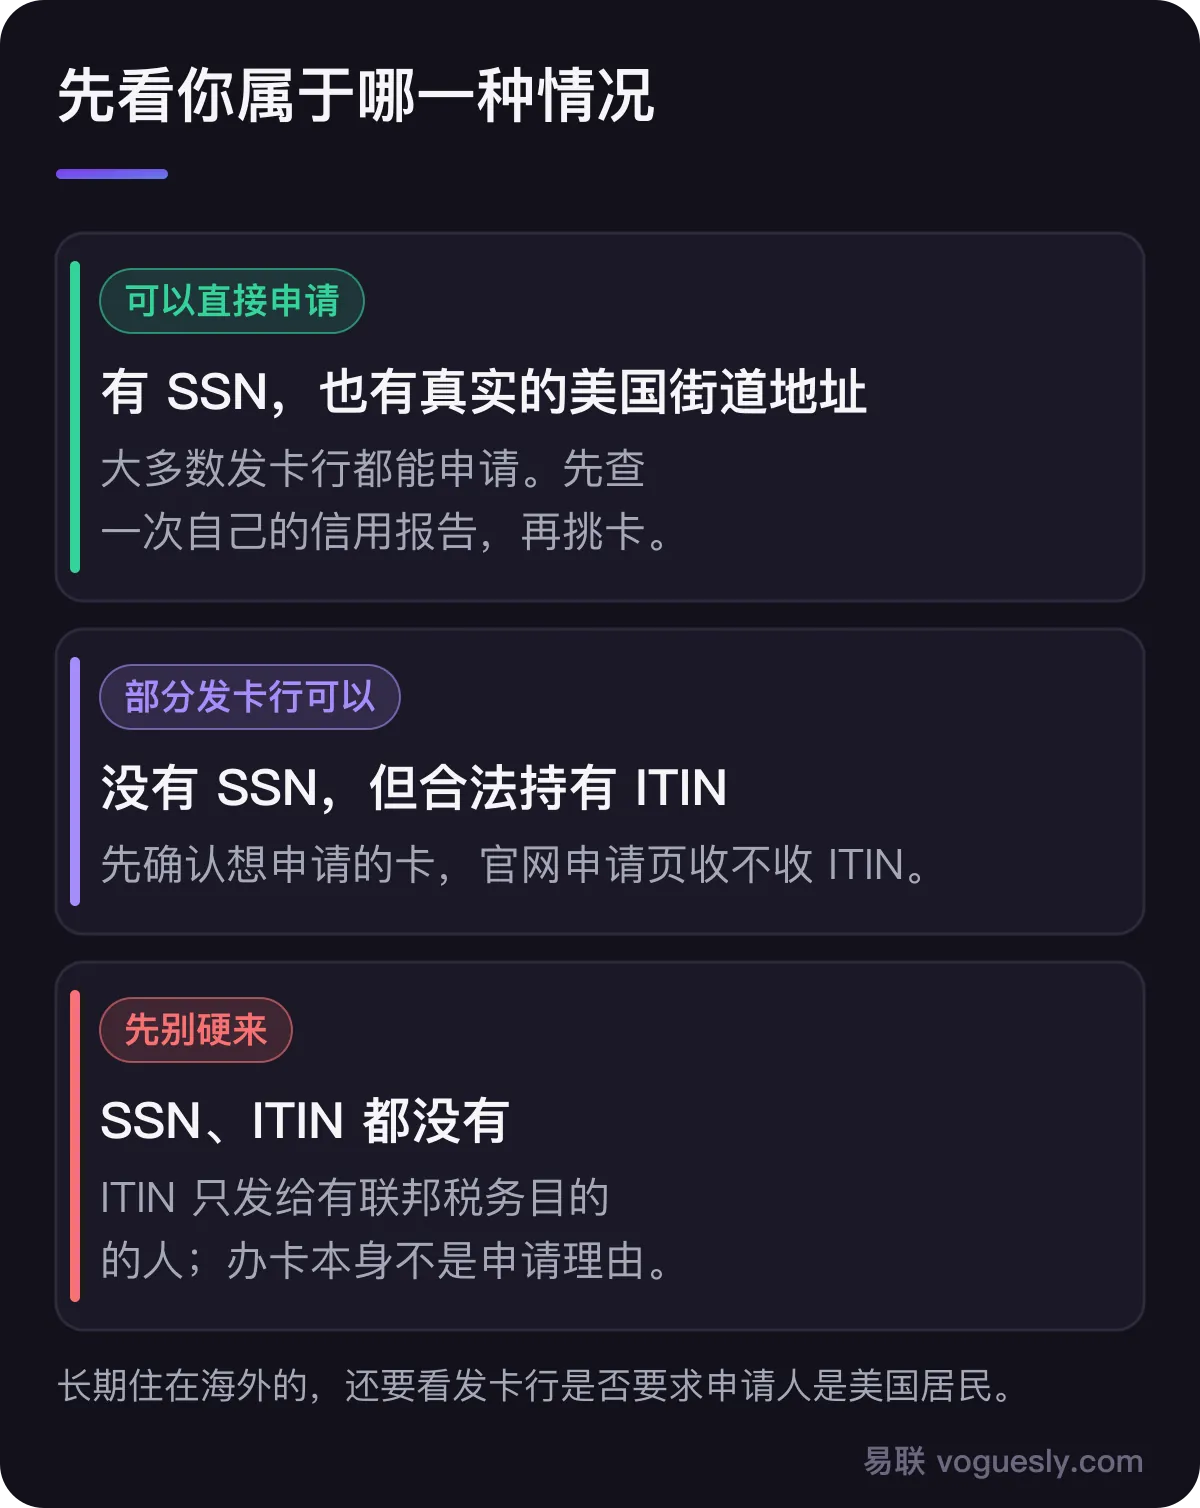
简单说:有 SSN 和真实美国地址的,大多数发卡行都能申请;只有 ITIN 的,要找申请页接受 ITIN 的卡;两者都没有,基本无法直接申请。
最后一种情况要特别说明:美国社会安全局的内部规定写明,「银行或金融用途」不是给非公民发 SSN 的正当理由(SSA POMS RM 10211.615)。ITIN 也只发给有「联邦税务目的」的人,比如依法要报美国联邦所得税;IRS明确说,全部填零的报税表不算。为了办卡去「制造」报税需求,不是一条正当的路。
申请前要准备什么
美国银行开户受「客户身份识别计划」约束(31 CFR 1020.220),至少要收集四项资料:姓名、出生日期、地址、身份号码。换成申请信用卡时要准备的东西:
- 身份号码:SSN 或 ITIN。法规允许非美国人用 ITIN、护照号码等作为身份号码,但每家发卡行、每张卡的申请表收不收 ITIN,要以申请页为准;
- 美国地址:法规要求个人提供住宅或营业用的街道地址。地址要真实、是你能收到信件的地方,用不属于你的地址属于虚假陈述;
- 收入:申请表会问年收入总额,按实际填写;
- 年龄:未满 21 岁,需要证明自己有独立还款能力,或者有年满 21 岁的共同申请人(Regulation Z §1026.51);
- 居住身份:有些发卡行写明申请对象是美国居民,例如 Chase 的申请说明写的是「有美国邮寄地址、年满 18 岁、有 SSN 或 ITIN 的美国居民」。已经长期住在海外的,先看清楚条款,不要在居住情况上勾选不实的选项;
- 美国手机号:登录验证、交易通知大多靠短信或 App 推送,号码要能长期收短信。
哪些发卡行的申请表接受 ITIN
下面是我们在 2026 年 9 月 23 日逐一打开发卡行官网申请页看到的字段,只代表「可以用 ITIN 提交申请」,不代表一定会核卡,换一张卡也可能不同:
| 发卡行 | 官网看到的写法 |
|---|---|
| Bank of America | 申请页写需要「社安号或 ITIN」 |
| Chase | 申请页「Tax ID type」可以选 ITIN |
| Citi | 申请页字段为「Social Security Number or ITIN」 |
| Wells Fargo | 申请页字段为「SSN/ITIN」 |
| Capital One | 官网文章写部分卡可以用 ITIN 申请(原文);Discover 已并入 Capital One,Discover it 申请页写「SSN (or ITIN)」 |
| American Express | 普通申请的官方 FAQ 只写 SSN;给海外 Amex 老持卡人用的 Global Card Transfer 接受 ITIN |
更详细的说明见没有 SSN 能申请美国信用卡吗?ITIN 申请须知。
美国的信用记录从零开始
美国发卡行看的是三家征信局:Equifax、Experian、TransUnion。你在台湾、香港或大陆的信用记录不会自动带过去。现在能找到的官方跨国信用记录方案(例如 Chase 申请表的加拿大、英国选项,Nova Credit 公布的国家名单)都不包括中国大陆、香港和台湾。
- 先查报告:在 AnnualCreditReport.com 每周都可以免费查一次三家的报告,FTC 说明这项安排已经不再是临时措施。自己查不影响信用分;
- 从零建立信用:CFPB 建议的方式有担保信用卡(先存一笔押金,额度就是押金)、信用建立贷款、零售商店卡。选担保卡时,先问清楚发卡行会不会向征信局报告,以及以后能不能转成普通卡;
- 借记卡和预付卡不算:用它们消费再多,也不会在征信局留下信用记录。
第一张卡怎么选
没有美国信用记录时,门槛最低的通常是担保卡,其次是学生卡(在读学生)。已经在某家银行有存款账户的,可以先看那家银行的卡。高年费、高回馈的卡通常要求有一段信用记录,建议等第一张卡正常使用、按时还款一段时间后再考虑。
申请步骤
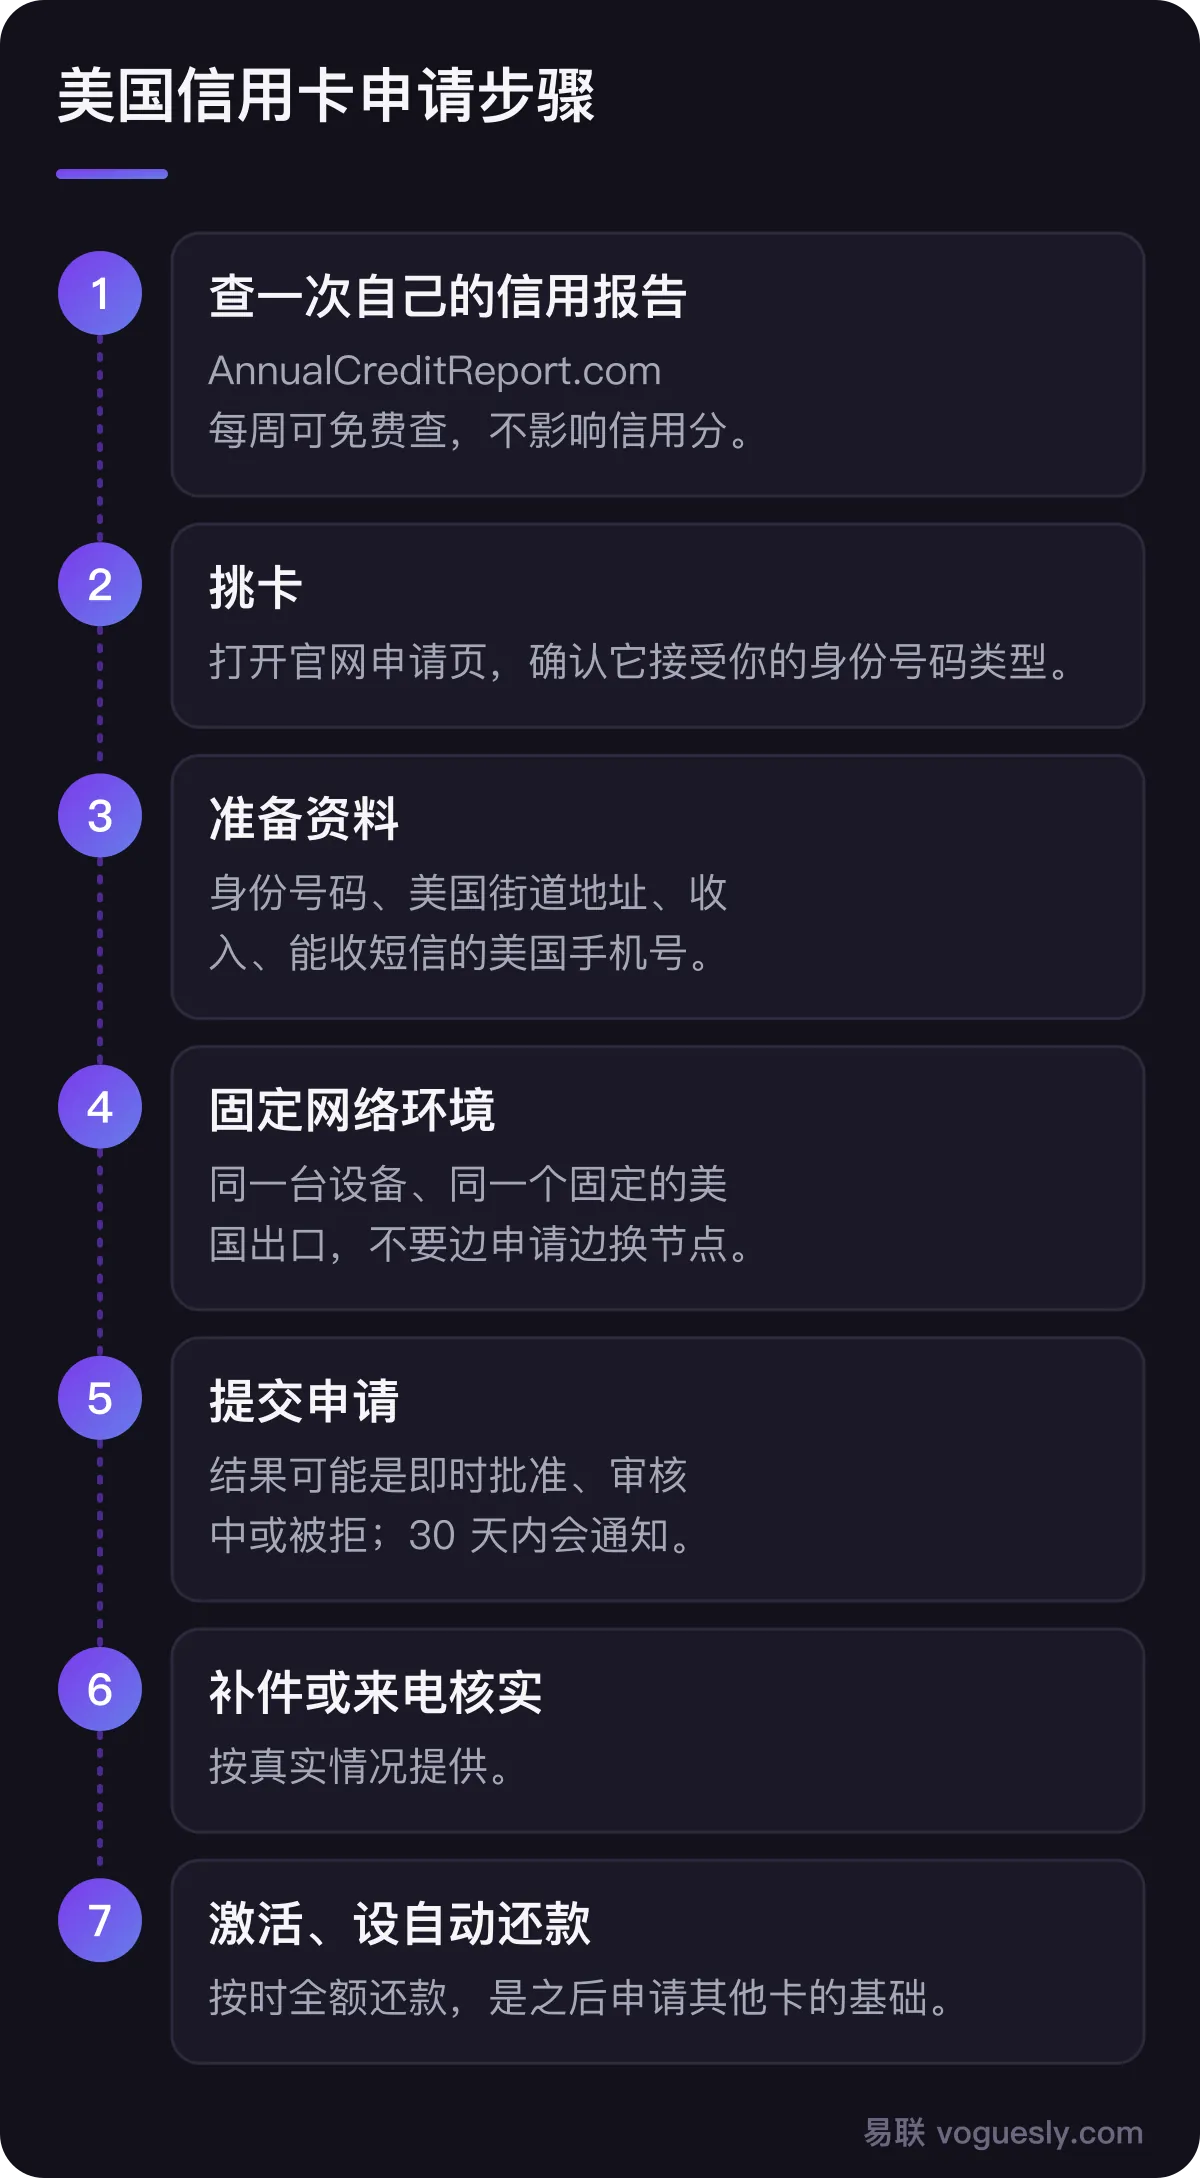
- 在 AnnualCreditReport.com 查一次自己的报告,确认没有错误信息;
- 挑卡:打开发卡行官网申请页,确认它接受你的身份号码类型;
- 准备资料:身份号码、美国街道地址、收入、能收短信的美国手机号;
- 固定网络环境:人在海外申请时,用同一台设备、同一个固定的美国出口,不要一边申请一边换节点(原因见下一节);
- 提交申请。结果可能是即时批准、审核中(pending),或者被拒。按 Regulation B,发卡行要在收到完整申请后 30 天内通知结果;
- 要求补件或来电核实时,按真实情况提供;
- 收到卡后激活,设好自动还款,按时全额还款,这是之后申请其他卡的基础。
人在海外申请:网络环境为什么会影响审核
IP 不决定你能不能核卡,但会影响你会不会被额外核实。申请表写美国地址、连线却来自海外,或者出口是机房 IP、一直在换,都容易让风控认为「这次操作不像本人」,结果是转人工、要补件,甚至被拒。完整说明见美国银行为什么会拦海外 IP 和机房 IP。
简单说:用固定、不轮换的美国住宅 IP,申请和之后管理账户都用同一个出口,同时检查 DNS、WebRTC 和时区是否一致。银行用途建议独享,或者人数很少的共享。
被拒了怎么办
按 CFPB 的说明,被拒时发卡行要给你一份不利决定通知(adverse action notice),里面要写明被拒原因,或者告诉你 60 天内可以索取原因;如果是因为信用报告被拒,60 天内还可以向那家征信局免费索取报告。不要短时间内连续申请很多张卡:每次申请都会产生一次硬查询,会影响信用分。详见美国信用卡申请被拒:常见原因和下一步。
底线:资料必须真实
拿别人的 SSN 去申请、编造地址或收入,都不是「技巧」。按美国联邦法律 18 U.S.C. §1014,故意在信用申请中向受 FDIC 保险的银行作虚假陈述,属于联邦罪行。网络环境能做的只是减少误判,不能替代资格,也不能替代真实资料。
易联提供 AT&T、Verizon 原生美国家宽 IP,出口固定、不轮换,有多人共享(5 人 / 10 人),也有独享。银行这类场景建议选独享,或者人数少的 5 人共享。开通前可以先跟客服说明用途,确认合适再开。
常见问题
台湾人、香港人可以申请美国信用卡吗?
可以,前提是有 SSN 或 ITIN,以及真实的美国街道地址。申请表会问国籍,这是「了解你的客户」的监管要求;各家申请页要的核心资料是身份号码、地址和收入。只有 ITIN 的,要先确认想申请的卡的申请页接受 ITIN;已经长期住在海外的,还要看清楚发卡行是否要求申请人是美国居民。
没有 SSN 可以申请美国信用卡吗?
有 ITIN 的话,Bank of America、Chase、Citi、Wells Fargo 的官网申请页,以及 Capital One 的部分卡,都可以用 ITIN 提交。SSN 和 ITIN 都没有,基本上无法直接申请。
我在台湾、香港或大陆的信用记录,美国发卡行看得到吗?
一般看不到。美国发卡行看的是 Equifax、Experian、TransUnion 三家征信局,目前官方公开的跨国信用记录方案都不包括中国大陆、香港和台湾,要在美国从零开始建立。
用美国住宅 IP 能提高核卡率吗?
不能。核卡看的是身份资料、信用记录、收入和发卡行政策。固定的美国住宅 IP 只能减少人在海外申请时被误判、被额外核实的情况。
自己查信用报告会影响信用分吗?
不会。在 AnnualCreditReport.com 查自己的报告属于软查询,不影响信用分;向发卡行申请信用卡产生的才是硬查询。