申请美国信用卡、登录网银前的网络环境检查清单:IP、DNS、WebRTC、设备、手机号
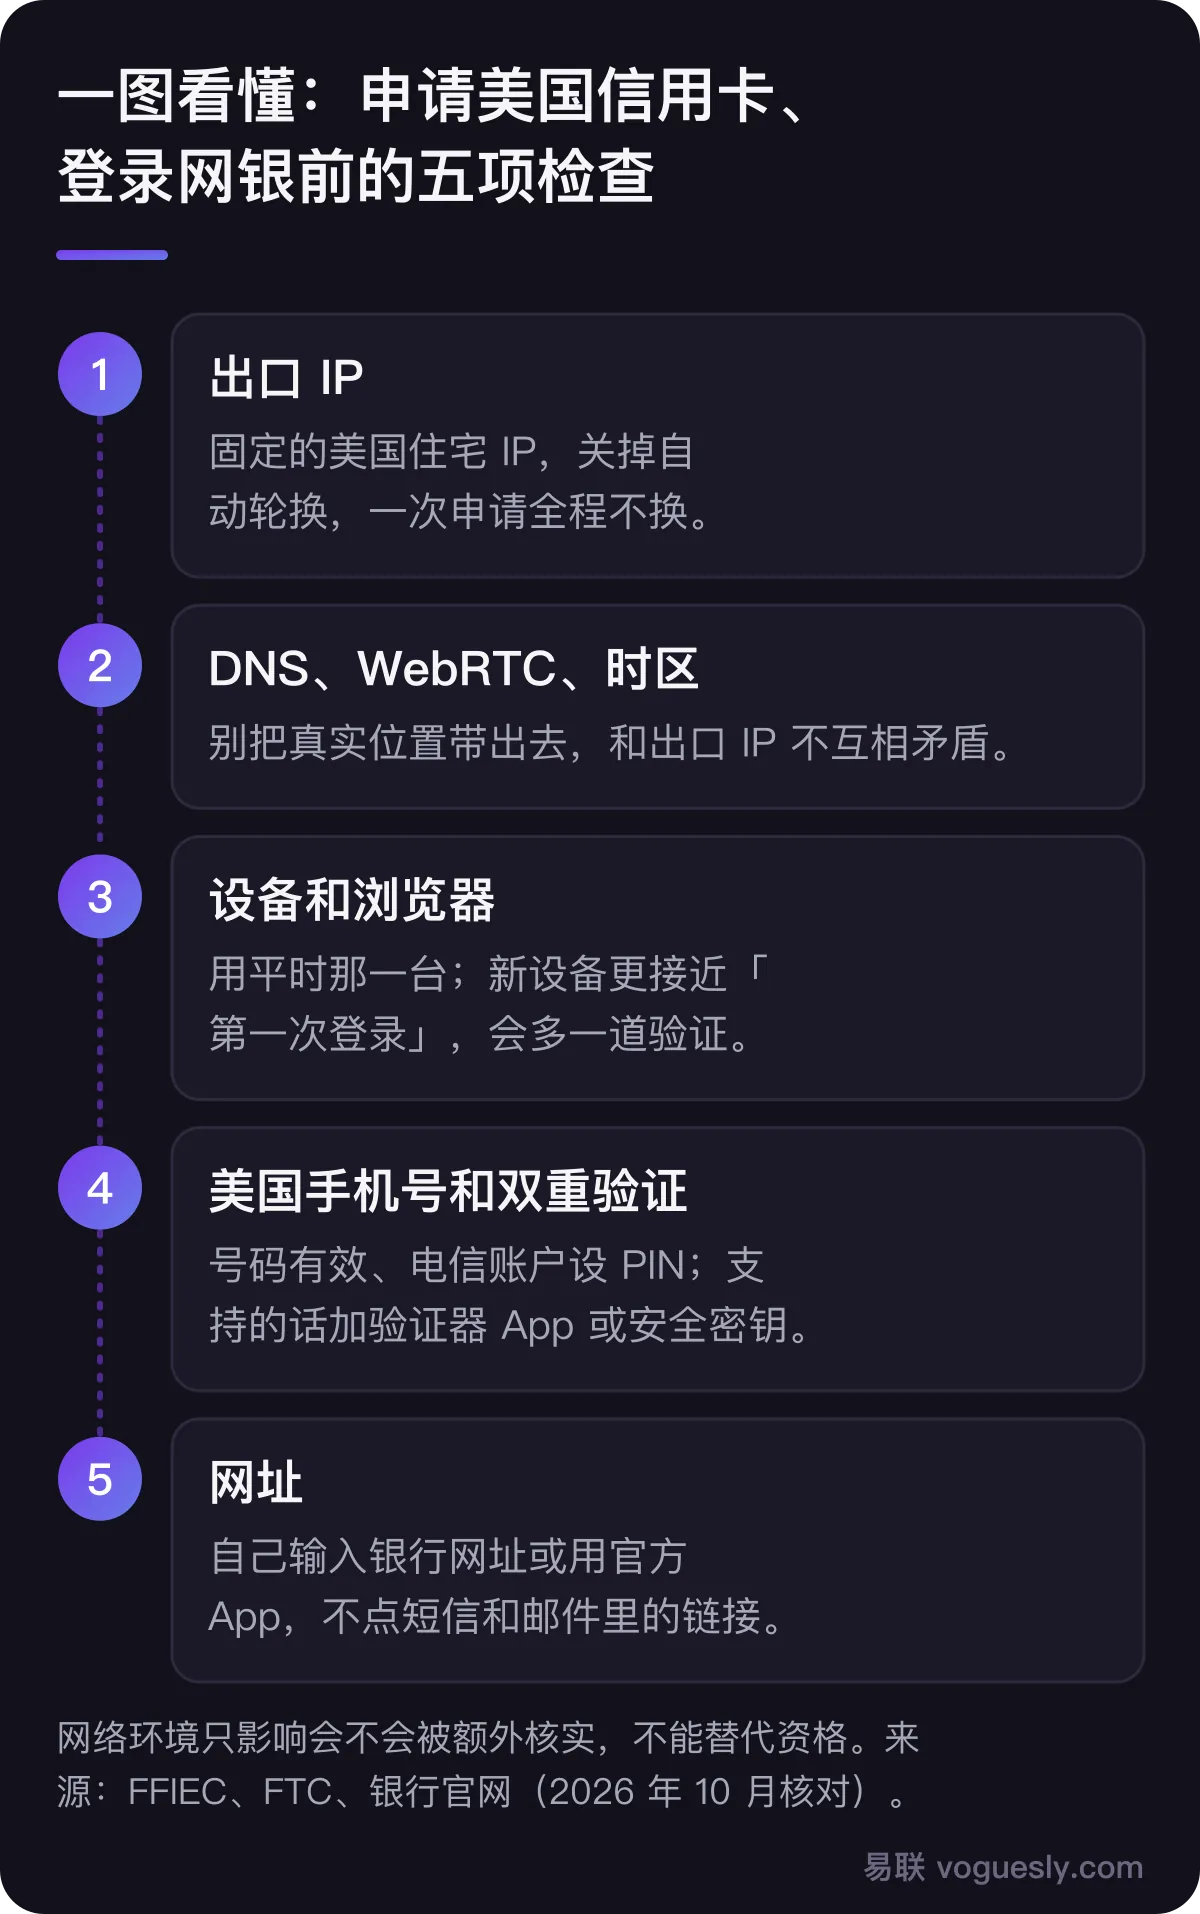
简单回答:动手前对五项 —— 出口是固定的美国住宅 IP 且中途不换;DNS、WebRTC 不把真实位置带出去;用平时那台设备和浏览器;美国手机号有效并开好双重验证;自己输入银行网址。这些只能减少被误判、被额外核实,不能替代资格。
关键词:美国银行 登录 验证、美國網銀 海外 登入、美国信用卡 申请 网络环境、美国网银 海外登录、WebRTC 泄露 银行、美国手机号 银行验证码、双重验证 SIM 卡调换
最后更新: · 内容维护:易联 Residential IP Solution
这篇写给合法持有 SSN 或 ITIN、有真实美国地址,但人常在台湾、香港或大陆的人:要在网络上申请美国信用卡、登录网银、改联系方式之前,照着下面的清单逐项对一遍。为什么银行会对海外上网多看一眼,原理在美国银行为什么会拦海外 IP 和机房 IP里讲过,这里只讲动手前要检查什么。
先说清楚:这份清单能做什么,不能做什么
网络环境只影响你会不会被误判、被额外核实,不影响能不能核卡。换 IP 不能替代资格:身份资料、信用记录、收入不符合要求,清单做得再齐也没有用;也请不要用别人的身份资料或编造地址,那是违法的。资格方面先看2026 美国信用卡申请指南;还没有信用记录的,先看在美国从零建立信用记录。
第一项:出口 IP —— 固定、住宅、中途不换
美国银行监管机构的 FFIEC 认证指引(2021) 建议银行按风险分层验证身份,可以参考设备特征、IP 地址、地理位置等信号;指引也允许银行限制「来自同一 IP」的登录尝试次数,拦截已知或疑似与欺诈有关的 IP。对照下来要检查三件事:
- 是不是美国住宅 IP:机房、云服务器出口更容易被 IP 信誉库标记;可以先用 出口 IP 检测看一下类型和所在地;
- 是不是固定的:关掉自动选节点、自动轮换。一次申请从填表到上传资料,出口要一直是同一个;
- 多少人在共用:同一个出口背后的人越多,越难说清「这是我」。银行用途优先独享,或者人数少的共享。
第二项:DNS、WebRTC、时区 —— 别和 IP 互相矛盾
先说明:没有哪家银行公开说过会检查 DNS、时区或浏览器语言,FFIEC 也只笼统提到「设备特征」。这几项是让各种信号前后一致的自查建议,不是银行的原话。
- WebRTC:浏览器的实时通信功能。IETF RFC 8828 写明,WebRTC 可能暴露设备的内网地址;而且在使用代理时,它的 STUN 检查不走代理,会把真实的公网 IP 带出去。结果就是网页同时看到一个美国 IP 和一个亚洲 IP。检查和处理方法见IP 泄露的影响与防护;
- DNS:域名解析如果还走本地网络,出口和解析地对不上。排查方法见DNS 与 IP 一致性排查;
- 系统时区和语言:不必为了申请改成美国时区,但要知道这也是设备特征的一部分;自查方法见系统时区自查。
第三项:设备和浏览器 —— 用平时那一台
Chase 安全中心写明:第一次登录,或者看到异常的登录、账户活动时,会加一道验证(App 通知或一次性验证码);验证通过后会记住你的设备,下次登录时认得出来。反过来说,每次换一台新设备、换一个新浏览器,都更接近「第一次登录」。所以:
- 申请和日后登录尽量用同一台手机或电脑、同一个浏览器;
- 不要为了申请专门开一个全新的浏览器环境,也不要用多开指纹浏览器管理自己的银行账户;
- 系统和浏览器保持更新。
第四项:美国手机号和双重验证 —— 最常被忽略的一项
很多人回国后最先出问题的不是 IP,而是收不到验证短信。FTC:双重验证的建议是:短信或邮件验证码「总比没有好」,但如果账户支持,验证器 App 或安全密钥更安全,其中安全密钥最强。原因之一是 SIM 卡调换诈骗:FTC:SIM 卡调换诈骗说明,诈骗者会冒充你让电信公司把你的号码转到他们手上的新 SIM 卡,从而收到你的验证短信。
- 保持美国号码有效:人在海外也要确认号码一直能收到短信;
- 给电信账户设 PIN 或密码:FTC 建议这样做,可以防止号码被人擅自转走;
- 银行支持的话,加上验证器 App 或安全密钥,不要只靠短信;
- 联系方式保持最新:Chase和美国银行官方都说出行已经不需要提前通知,前提是你留给银行的手机号和邮箱是最新的。
第五项:连的是什么网络、打开的是哪个网址
FTC:公共 Wi-Fi 安全吗的说法是:因为加密已经很普及,连公共 Wi-Fi 通常是安全的,但要看地址栏有没有锁形图标或 https;同时提醒,诈骗网站也会加密,有锁不等于网站是真的。所以比起纠结在哪里上网,更要紧的是自己输入银行网址或用官方 App,不要点短信、邮件里的链接。
申请和登录当下:这样做,别那样做
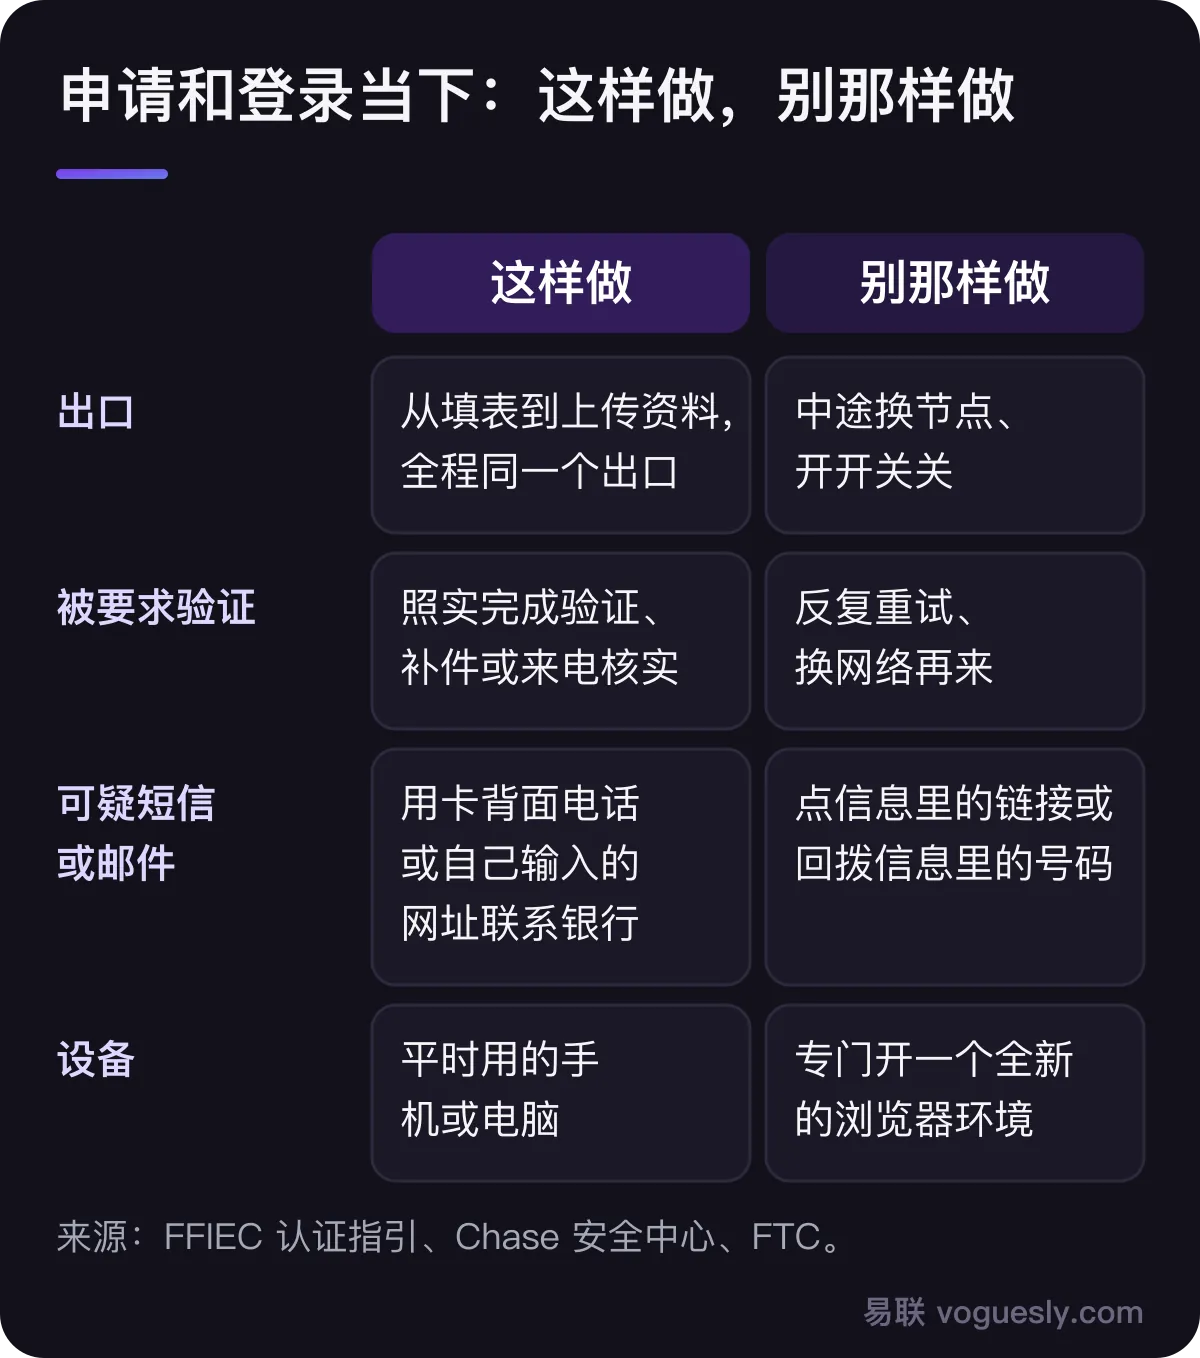
补充两点。第一,收到「账户异常、请点链接验证」一类的短信或邮件,FTC:识别钓鱼诈骗的建议是:用你确定是真的电话号码或网站联系银行,比如卡背面的客服电话,不要用信息里给的联系方式。第二,被要求补件、来电核实时照实配合,反复重试或中途换网络,只会让这次操作看起来更不像本人。
清单对完之后
如果检查完一切正常,申请还是被拒,原因多半在资格或信用上,可以按通知书上的原因处理,步骤见美国信用卡申请被拒怎么办。
易联提供 AT&T、Verizon 原生美国家宽 IP,出口固定、不轮换,有 5 人共享、10 人共享,也有独享。银行这类场景建议选独享,或者人数少的 5 人共享。开通前可以先跟客服说明用途,确认合适再开。
常见问题
人在海外登录美国网银,一定会被要求验证吗?
银行没有公开写「海外登录一定会验证」。Chase 的说法是:第一次登录,或看到异常的登录和账户活动时,会加一道 App 通知或一次性验证码。出口固定、设备不换,通常就少一些「异常」。
WebRTC 为什么会影响?
IETF RFC 8828 写明,使用代理时 WebRTC 的 STUN 检查不走代理,可能把真实公网 IP 带出去。网页于是同时看到两个不同地方的 IP,信号互相矛盾。
回国后美国手机号还要留着吗?
建议留着。很多银行的登录验证和交易提醒靠短信;号码失效往往比 IP 更容易让你进不了账户。FTC 也建议给电信账户设 PIN,支持的话加用验证器 App 或安全密钥。
出国前还要打电话通知银行吗?
Chase 和美国银行官方都说已经不需要出行通知,前提是你留给银行的联系方式是最新的。
清单全部做到,就能拿到卡吗?
不能。网络环境只影响会不会被误判或额外核实,不影响能不能核卡,也不能替代资格。核卡看的是身份资料、信用记录和收入。