2026 怎麼免費查美國信用報告:AnnualCreditReport 三家查詢與更正
免費查美國信用報告,不需要先買信用監控,也不要在搜尋結果裡隨便找一個寫著「免費」的網站。正確入口是 AnnualCreditReport.com:三大聯徵機構的報告可以分別查看,內容可能不同;拿到後還要核對帳戶、逾期和個人資料。
關鍵詞:美國信用報告免費、AnnualCreditReport、美國信用報告查詢、Equifax Experian TransUnion、信用報告更正
最後更新: · 內容維護:易聯 Residential IP Solution
這篇寫給合法持有 SSN / ITIN、使用本人真實美國地址與資料的讀者。先說邊界:信用報告記錄的是聯徵機構掌握的資料,不等於信用分數,也不等於信用卡審核結果。網路環境只可能影響登入或身分核實是否被額外檢查,不會改寫報告內容或提高信用分數。換 IP 不能替代資格,更不能替代真實身分、地址、信用紀錄或 KYC。
先認準唯一獲授權的集中入口
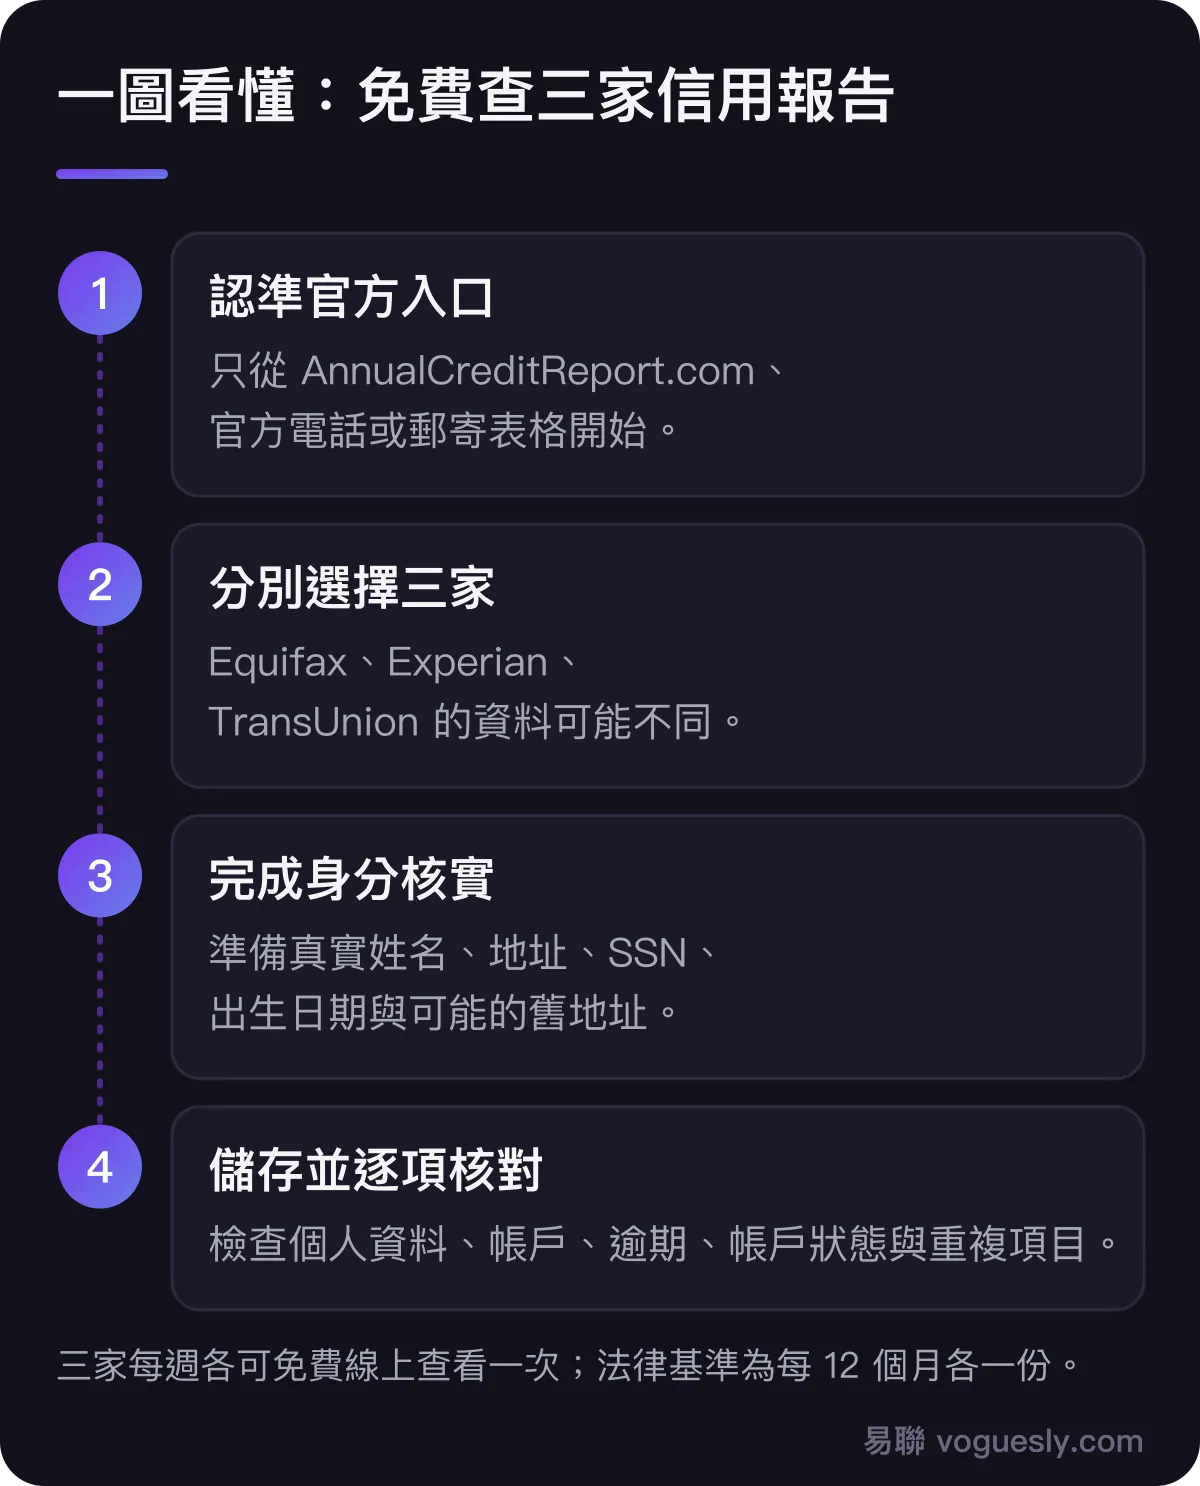
FTC 的免費信用報告說明寫明,依法申請三大聯徵機構免費年度報告的唯一授權網站是 AnnualCreditReport.com。官方電話是 1-877-322-8228,也可下載表格郵寄到 Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281。
FTC 也說明,Equifax、Experian、TransUnion 已把每週各查一份免費線上報告的安排長期延長,目前沒有結束日期。要把兩層說法分開:聯邦法律的基準是每 12 個月向每家全國性聯徵機構免費取得一份;每週免費線上查看是三家聯徵機構另外長期提供的安排。
報告與信用分數不是同一件事
AnnualCreditReport 提供的是信用報告,不一定附帶信用分數。CFPB說明,聯徵機構可能對信用分數收費;發卡行、貸款機構或非營利輔導機構有時會免費提供分數。看到「免費信用分數」時,要先看是否附帶試用期、訂閱或取消條件。
查詢自己的信用報告也不會傷害信用分數。CFPB 的解釋是:查自己的報告不是申請新信用的查詢,因此不會影響分數。不要把自己查報告與申請信用卡時發卡行進行的信用查詢混在一起。
線上查詢怎麼做
- 直接輸入 AnnualCreditReport.com,不從陌生廣告、電子郵件或彈出視窗進入;
- 選擇要查看的 Equifax、Experian、TransUnion 報告,可以一次查三家,也可以分開查;
- 使用本人真實資料完成每家聯徵機構各自的身分核實;
- 開啟報告後立即儲存,並記錄查詢日期;
- 逐家核對,不要因為第一份沒有問題就跳過另外兩份。
FTC 說明,線上通常可立即查看;電話或郵寄申請通常在 15 天內處理並寄出,若聯徵機構需要更多資料核實身分,時間可能更長。
身分核實需要準備什麼
FTC 列出的資料包括姓名、地址、Social Security number 和出生日期;過去兩年搬過家時,可能還要提供舊地址。每家聯徵機構會分別提問,因為三家的資料來源可能不同。
僅持 ITIN 的邊界:FTC 頁面沒有說明只用 ITIN 就一定能通過線上核實。若你依法持有 ITIN、沒有 SSN,而線上流程無法完成,不要借用或編造號碼;改走官網列出的電話或郵寄管道,並依對應聯徵機構要求提供真實證明。這篇不聲稱每位 ITIN 持有人都能在線上即時取得報告。
為什麼三家都要看
FTC 明確提醒,三家聯徵機構取得資料的來源可能不同,所以三份報告不一定完全一樣。申請信用卡、車貸或房貸前,一次核對三家更容易發現遺漏;平時監控也可以分開安排,但不能假設某家正確就代表另外兩家也正確。
拿到報告後,逐項檢查
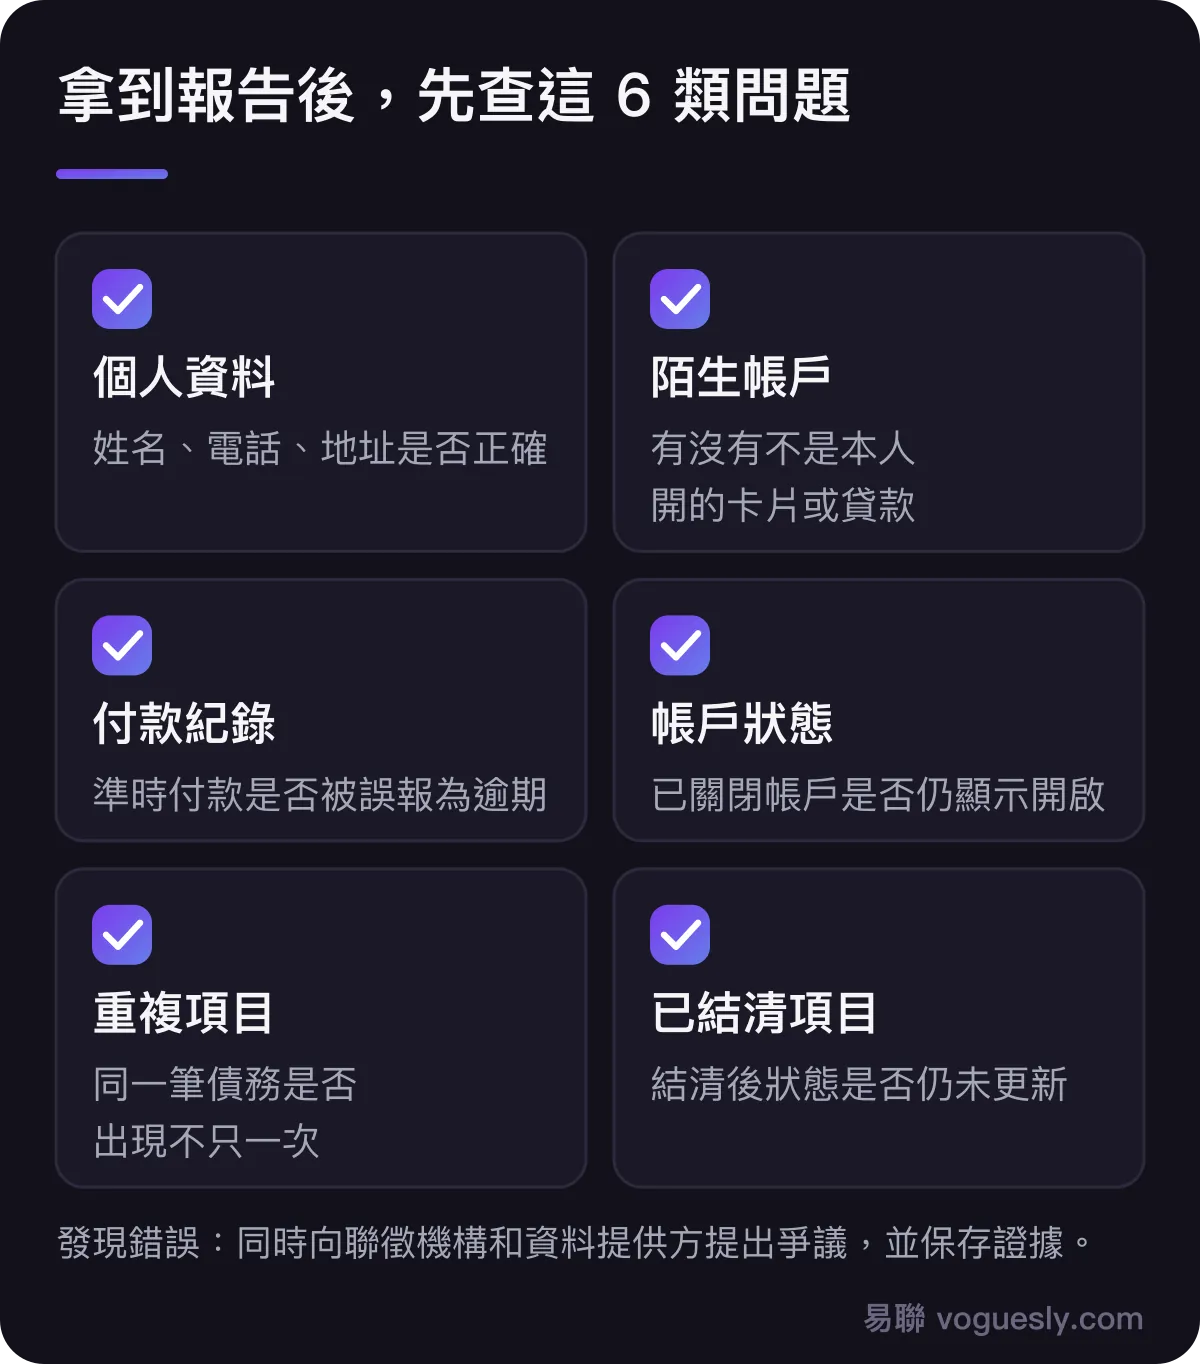
至少檢查以下項目:
- 姓名、電話、目前與歷史地址是否屬於本人;
- 有沒有從未開過的信用卡、貸款或其他帳戶;
- 準時付款是否被誤報為逾期;
- 已關閉帳戶是否仍顯示開啟;
- 同一筆債務或催收是否重複出現;
- 已經結清的項目是否仍未更新狀態。
CFPB建議至少每年檢查一次,也應在準備大額貸款、求職或懷疑身分盜用時檢查。陌生帳戶不只是「分數問題」,也可能是身分盜用訊號。
發現錯誤:同時找兩邊
CFPB說明,如果資料不準確或不完整,你有權向聯徵機構和提供該資料的公司同時提出爭議。寫清楚哪一項有錯、為什麼有錯,並保留報告頁面、帳單、結清證明、寄送或線上提交回執和日期。FCRA 要求相關公司免費進行合理調查。
若調查後問題仍未解決、報告被不當使用,或你無法取得自己的報告,可考慮向 CFPB 申訴。不要付錢給聲稱能刪除真實負面紀錄或「快速洗白」的服務,也不要把真實歷史改寫成身分盜用。
被拒後還有一份額外免費報告
如果信用卡、貸款、就業、保險或住房申請因信用報告收到不利決定通知,FTC 說明可在收到通知後 60 天內,向通知列出的聯徵機構索取一份免費報告。先看通知寫的是哪家聯徵機構,再查對應報告與拒絕原因;完整步驟可繼續看美國信用卡申請被拒:常見原因和下一步。
查詢時的網路與安全邊界
信用報告包含高度敏感資料。只在本人裝置上進入官方入口,避免從陌生電子郵件、廣告或拼錯的網域進入;登入和身分核實過程中不要頻繁切換裝置或網路。網路穩定只能減少登入中斷或額外核實,不能改變信用報告、信用分數或核卡資格。申請前的完整自查見美國信用卡與網銀登入前網路環境檢查清單。
最後的行動清單
- 認準 AnnualCreditReport.com、1-877-322-8228 或官方郵寄表格;
- 分別取得三家報告,不把信用報告當成信用分數;
- 只用本人真實資料完成身分核實;
- 儲存報告,逐項核對帳戶、逾期、狀態和個人資料;
- 發現錯誤同時向聯徵機構和資料提供方提出爭議;
- 準備申請信用卡前,再看美國信用卡申請指南與從零建立美國信用紀錄。
易聯提供固定、不輪換的美國家寬 IP,有 5 人共享、10 人共享和獨享。銀行用途建議獨享,或人數少的 5 人共享;它只能協助保持網路環境相對一致,不能替代資格、信用報告、真實資料或發卡行審核。
常見問題
AnnualCreditReport.com 現在每週都能免費查嗎?
可以。FTC 說明三大聯徵機構已長期延長每週各查一份免費線上報告的安排,目前沒有結束日期;聯邦法律的基準仍是每 12 個月向每家聯徵機構免費取得一份。
免費信用報告裡面一定有信用分數嗎?
不一定。信用報告和信用分數是不同產品。聯徵機構可能對分數收費,部分發卡行、貸款機構或非營利輔導機構可能另外免費提供分數。
自己查信用報告會降低信用分數嗎?
不會。CFPB 說明,查詢自己的信用報告不是申請新信用的查詢,因此不影響信用分數。
只有 ITIN、沒有 SSN,能在線上查嗎?
官方沒有說明只憑 ITIN 就一定能通過線上核實。若線上流程無法完成,不要借用或編造 SSN;改走官網列出的電話或郵寄管道,並依聯徵機構要求提供真實證明。
三家信用報告只看一份夠不夠?
不夠穩妥。三家聯徵機構的資料來源可能不同,報告內容也可能不同;應分別核對 Equifax、Experian 和 TransUnion。
報告有錯誤該找誰?
同時聯絡出錯的聯徵機構和提供該資料的公司,說明錯誤並附支持文件;保存提交回執、日期和調查結果。
換美國住宅 IP 能提高信用分數或讓信用卡核准嗎?
不能。穩定網路只能減少登入中斷或環境不一致帶來的額外核實,不能改變信用報告、信用分數、資格或發卡行審核。