在美国从零建立信用记录:担保卡、信用建设贷款、授权用户怎么选(按 CFPB 官方说明)
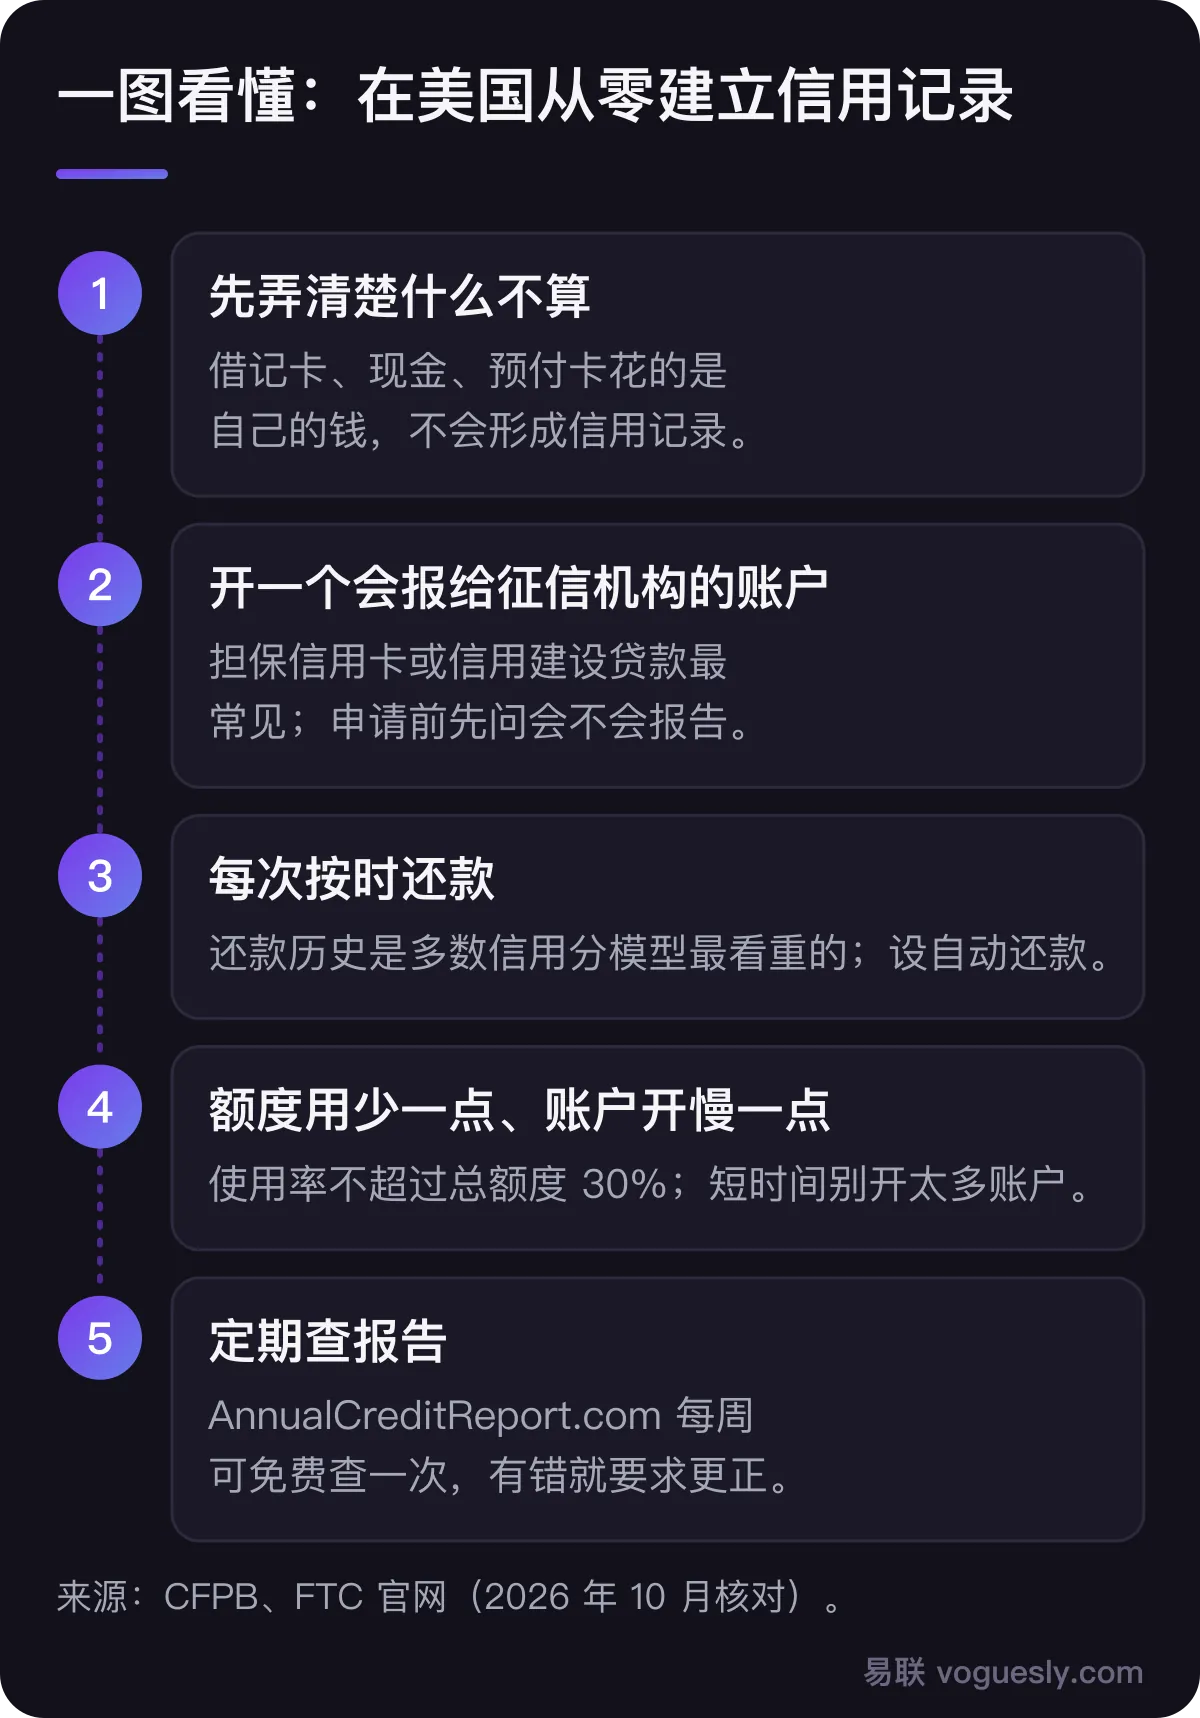
简单回答:先开一个「会报给征信机构」的账户 —— 担保信用卡或信用建设贷款最常见,家人信用卡的授权用户也可以考虑但不一定算数 —— 然后每次按时还款、额度别用超过 30%、不要短时间开太多账户。借记卡、预付卡用得再多,也不会形成信用记录。
关键词:美国 信用记录 从零、美国 信用分数 建立、secured card 是什么、担保信用卡、信用建设贷款、credit builder loan、授权用户 信用记录
最后更新: · 内容维护:易联 Residential IP Solution
这篇写给合法持有 SSN 或 ITIN、有真实美国地址,但在美国还没有信用记录的人:刚去美国读书或工作、长期住海外的公民或绿卡持有人、刚拿到 ITIN 的报税人。内容只整理美国消费者金融保护局(CFPB)和联邦贸易委员会(FTC)的官方说法,不点名具体卡片产品。
先弄清楚:什么东西会进信用报告
信用记录来自你向贷款机构借钱、再按约定还钱的过程,由贷款机构报给三家全国性征信机构。CFPB 明确列出几样不会帮你建立信用记录的东西:
- 借记卡和现金:花的是自己的钱,没有借款;
- 预付卡:只能花预先存进去的钱;
- 发薪日贷款:还款一般不报给征信机构;
- 「buy here, pay here」车贷:往往只报负面信息。
所以在美国银行开了支票账户、用了很久借记卡,信用报告仍然可能是空白的。来源:CFPB:开始或重建信用记录的方法。
方法一:担保信用卡(secured card)
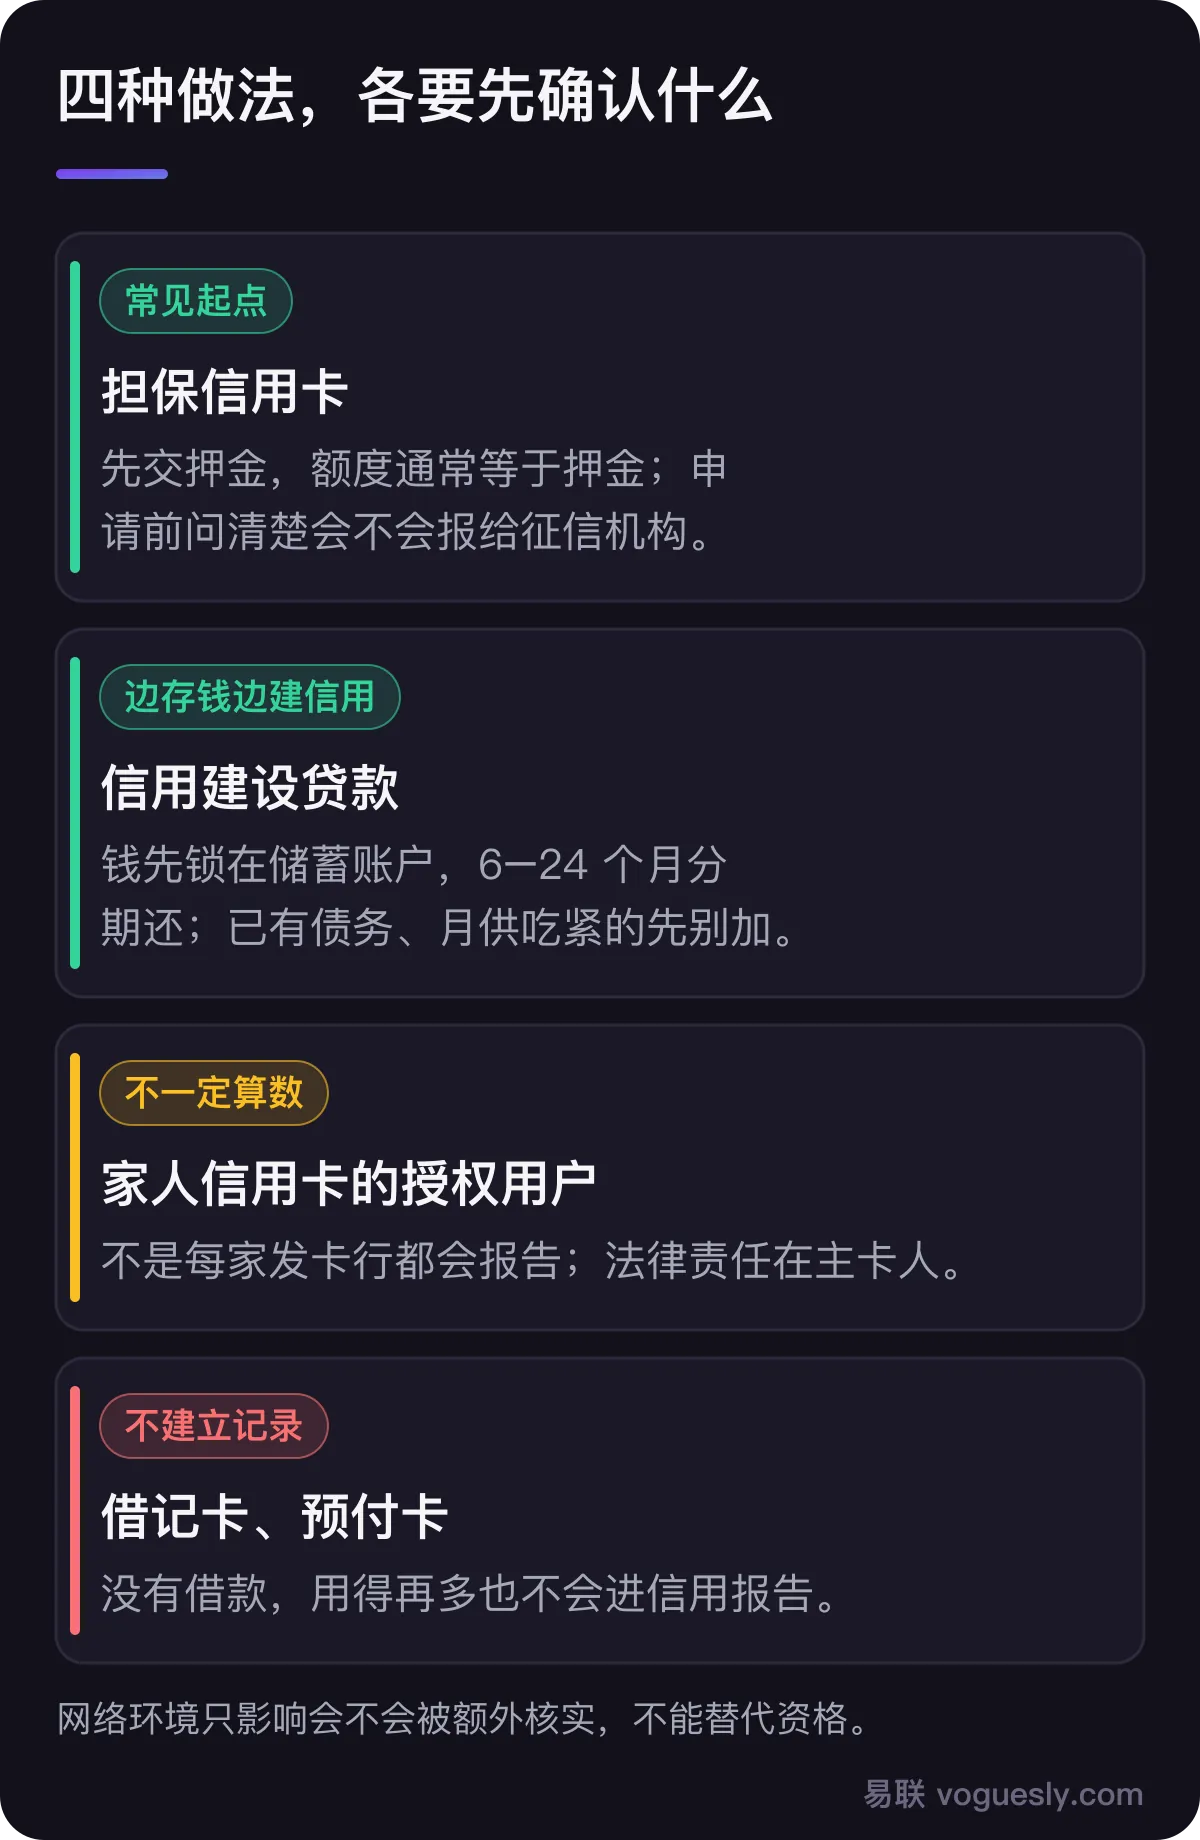
CFPB 的说明:担保卡和普通信用卡一样申请;核准后存一笔押金,额度通常和押金相同(CFPB 资料里举的例子从 50 美元到 500 美元不等)。押金是给发卡行的保障,按时还款就会被当作正面信息报给征信机构。
- 申请前先问清楚会不会报给征信机构。CFPB 特别提醒要向发卡行确认这一点,不报的话,还款再准时也建立不了记录;
- 很多担保卡有「毕业」机制:稳定按时还款一段时间后,可以转成普通信用卡,押金退回;
- 很多发卡行会随着按时还款逐步提高额度。
来源:CFPB:开始或重建信用记录的方法、CFPB:从零建立信用(PDF)。
方法二:信用建设贷款(credit builder loan)
这种贷款多由信用合作社(credit union)或银行提供,跟一般贷款反过来:机构先把一笔钱(CFPB 资料说常见 300 到 1,000 美元)放进一个锁定的储蓄账户,你在 6 到 24 个月里分期小额还款,还款记录报给征信机构;期满后这笔钱才交到你手上。等于一边建立信用记录,一边存了一笔钱。
CFPB 的研究结果值得留意:原本没有任何贷款的参与者,开了信用建设贷款后,「有信用分」的可能性提高了 24%;但原本已经有债务的参与者,分数平均反而略降,原因是新增的月供和原有还款很难兼顾。手头紧的时候,不要为了建信用再加一笔月供。来源:CFPB:从零建立信用(PDF)、CFPB:信用建设贷款研究。
方法三:成为家人信用卡的授权用户
家人在美国有信用卡的,可以请对方把你加为授权用户(authorized user)。CFPB 给的提醒很具体:
- 不一定能帮你建立自己的信用记录:不是所有银行和发卡行都会把授权用户的还款报给征信机构,要先确认;
- 法律上只有主卡人要为卡上的消费负责;
- 任何一方刷太多或逾期,都可能拖累另一方的信用分;
- 主卡人可以随时把授权用户移除。
来源:CFPB:共同签名与共享信用(PDF)。授权用户是家人之间的安排,不要用陌生人的账户,更不要使用别人的身份资料申请。
方法四:零售商店卡
加油站、百货公司、连锁零售店发的信用卡,CFPB 的说法是一般比较容易申请、额度较低,适合信用记录很薄或者空白的人。申请前同样要看清楚条款。来源:CFPB:从零建立信用(PDF)。
开了账户之后:四个习惯决定分数
- 每次按时还款:CFPB 说,大多数信用分模型把还款历史当作最重要的因素;设自动还款最省心;
- 额度使用率不要太高:专家建议用掉的额度不超过总额度的 30%;
- 不要短时间开太多账户:短期内申请大量信用,在贷款机构眼里像是遇到了财务困难,分数也可能下降;只申请你真的需要的;
- 让历史慢慢变长:按时还款的记录越久,信息越多。
来源:CFPB:怎样获得并保持好的信用分、CFPB:从零建立信用(PDF)。
定期查信用报告
三家全国性征信机构的报告,可以在 AnnualCreditReport.com 每周免费查一次,FTC 说这是唯一获授权提供法定免费报告的网站,电话 1-877-322-8228。看到不是你开的账户或错误信息,可以要求调查更正。来源:FTC:免费信用报告、CFPB:从零建立信用(PDF)。
信用记录建立起来以后
有了几个月按时还款的记录,再去申请普通信用卡,选择会多很多,完整流程见2026 美国信用卡申请指南。之前被拒、通知书上写的是「信用记录不足」的,处理步骤见美国信用卡申请被拒怎么办。
人在海外申请担保卡、登录网银或设置自动还款时,出口来自海外、是机房 IP,或者申请途中一直换节点,都更容易被额外核实,原因见美国银行为什么会拦海外 IP 和机房 IP。网络环境只能减少误判,不能替代资格,也不会让没有信用记录的人更容易核卡。易联提供 AT&T、Verizon 原生美国家宽 IP,出口固定、不轮换;银行这类场景建议选独享,或者人数少的 5 人共享。
常见问题
Secured card(担保卡)是什么?
要先存一笔押金的信用卡,额度通常和押金相同。按时还款会作为正面信息报给征信机构;很多担保卡在稳定还款一段时间后可以转成普通卡并退回押金。申请前要先问发卡行会不会报给征信机构。
用借记卡能建立美国信用记录吗?
不能。CFPB 说借记卡、现金和预付卡花的都是自己的钱,没有借款,不会形成信用记录。
做家人信用卡的授权用户,一定能建立信用吗?
不一定。不是所有银行和发卡行都会把授权用户的还款报给征信机构,要先确认;而且只有主卡人对消费负法律责任。
信用建设贷款适合谁?
CFPB 的研究显示,原本没有任何贷款的人效果最明显;已经有债务、月供吃紧的人,分数反而可能略降。
换一个美国 IP 能更快建立信用或更容易核卡吗?
不能。信用记录只来自按时还款的借贷账户。网络环境只影响人在海外登录或申请时会不会被额外核实,不能替代资格。