美国信用卡申请被拒怎么办?常见原因、你的权利和下一步
被拒不代表以后都申请不了,但接下来怎么做很重要。最常见的错误是:不看原因,隔几天又换一张卡再申请。下面按「先弄清原因,再对症处理」的顺序来讲。
关键词:美国信用卡 被拒、美国信用卡 申请被拒、美国信用卡 pending、adverse action notice、美国信用卡 被拒 原因、美国信用卡 再次申请
最后更新: · 内容维护:易联 Residential IP Solution
- 先分清是被拒还是审核中(pending);审核中别重复提交,按要求照实补件。
- 被拒后有权知道原因:看不利决定通知,没写就在 60 天内索取,并免费查一次对应征信局的报告。
- 常见原因:信用记录不足、近期申请太多、收入或负债、无法核实身份;对症处理,不要隔几天就换一张卡再申请。
先分清:是被拒,还是还在审核
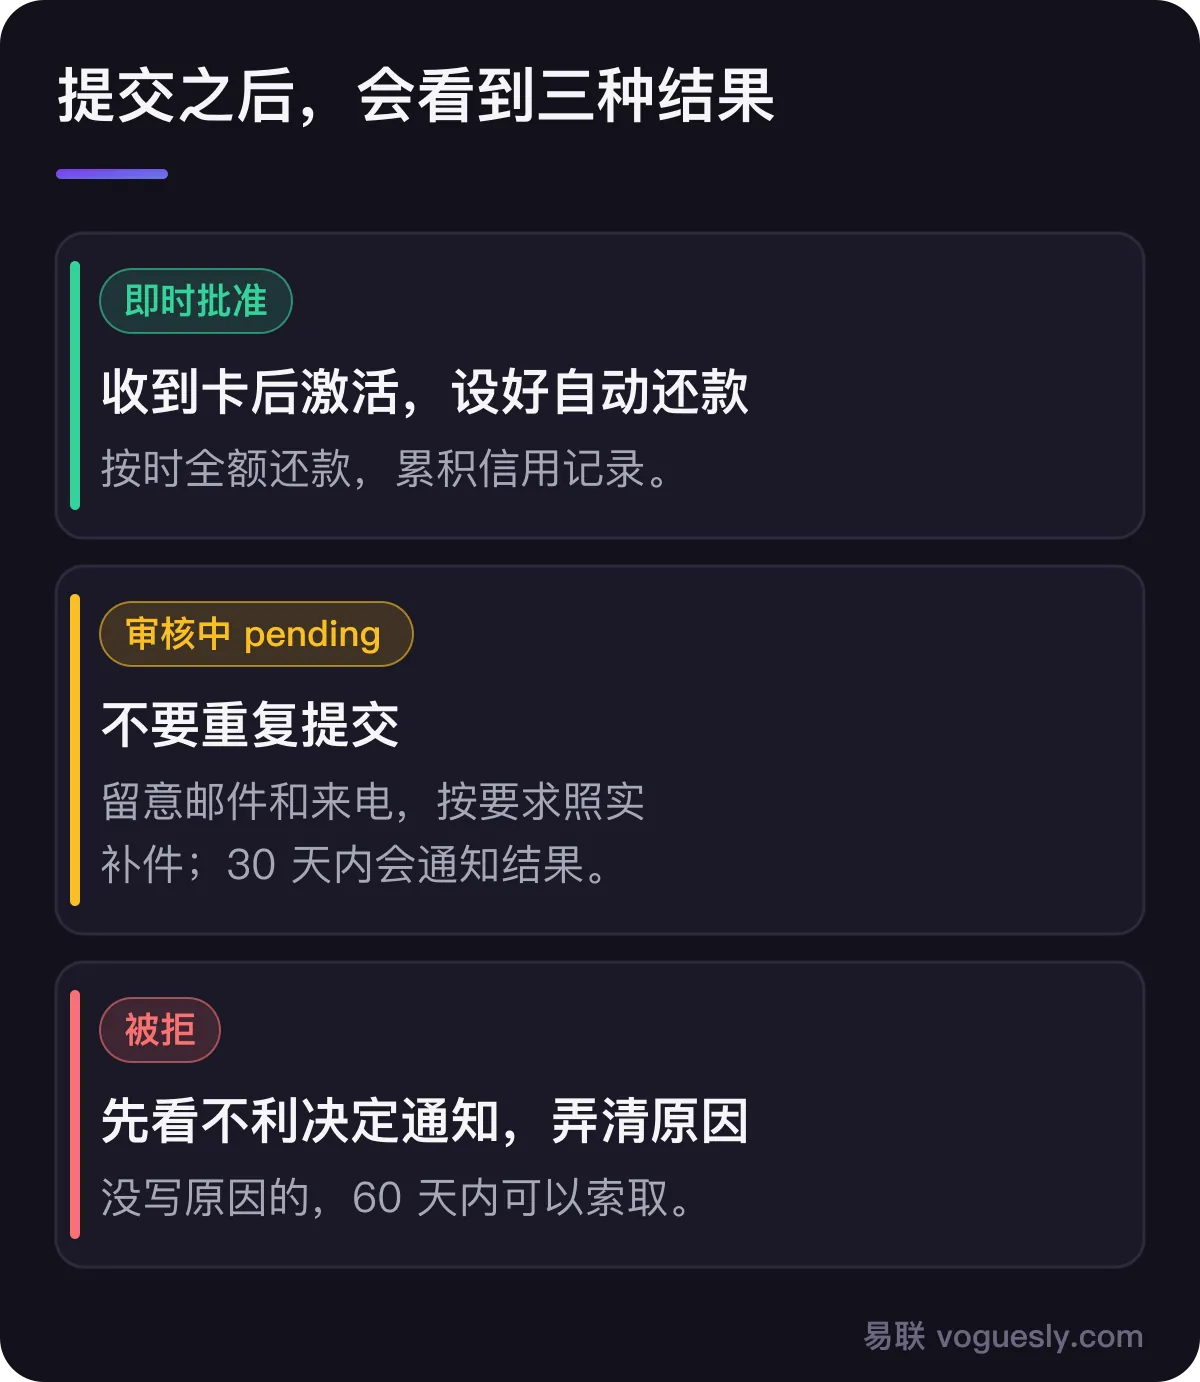
提交申请后,结果通常有三种:即时批准、审核中(pending)、被拒。显示审核中,多数是发卡行需要人工复核,可能会发邮件要求补件,或者来电核实。这时不要重复提交,按要求照实提供资料就好。按 Regulation B,发卡行要在收到完整申请后 30 天内通知结果。
被拒后你有权知道原因
按 CFPB 的说明,申请被拒时,发卡行要依照《平等信贷机会法》(ECOA)或《公平信用报告法》(FCRA)给你一份不利决定通知(adverse action notice):
- 通知里要么直接写出具体原因,要么告诉你:60 天内提出要求,就能知道原因;
- 如果是因为信用报告被拒,通知会写明用的是哪一家征信局的报告,你可以在收到通知后 60 天内向这家征信局免费索取一份;
- Regulation B 要求被拒通知必须是书面的,人在海外的,留意寄到美国地址的信件。
常见的被拒原因
| 原因 | 常见情况 | 怎么处理 |
|---|---|---|
| 信用记录不足 | 刚拿到 SSN 或 ITIN,征信局里几乎没有记录 | 从担保卡开始,按时还款累积记录 |
| 近期申请太多 | 短时间内申请了好几张卡或贷款 | 停一段时间,不要继续叠加硬查询 |
| 收入或负债 | 收入不足以支撑额度,或者现有负债偏高 | 照实填写,先降低负债 |
| 无法核实身份 | 姓名、地址、号码和征信局的资料对不上,或者补件没有完成 | 核对资料是否一致,按要求补件 |
| 不符合发卡行条件 | 这张卡不收 ITIN,或者要求申请人是美国居民 | 先看清楚申请页和条款,再选卡 |
| 报告有错误 | 报告里有不属于你的账户或错误的逾期记录 | 向征信局和提供信息的机构提出异议 |
硬查询的影响:CFPB 说明,申请信用时贷款方拉取你的报告属于硬查询,会影响信用分,因为多数评分模型会看你最近申请信用的时间和频率。官方没有给出具体扣多少分,网上流传的数字不要当真。
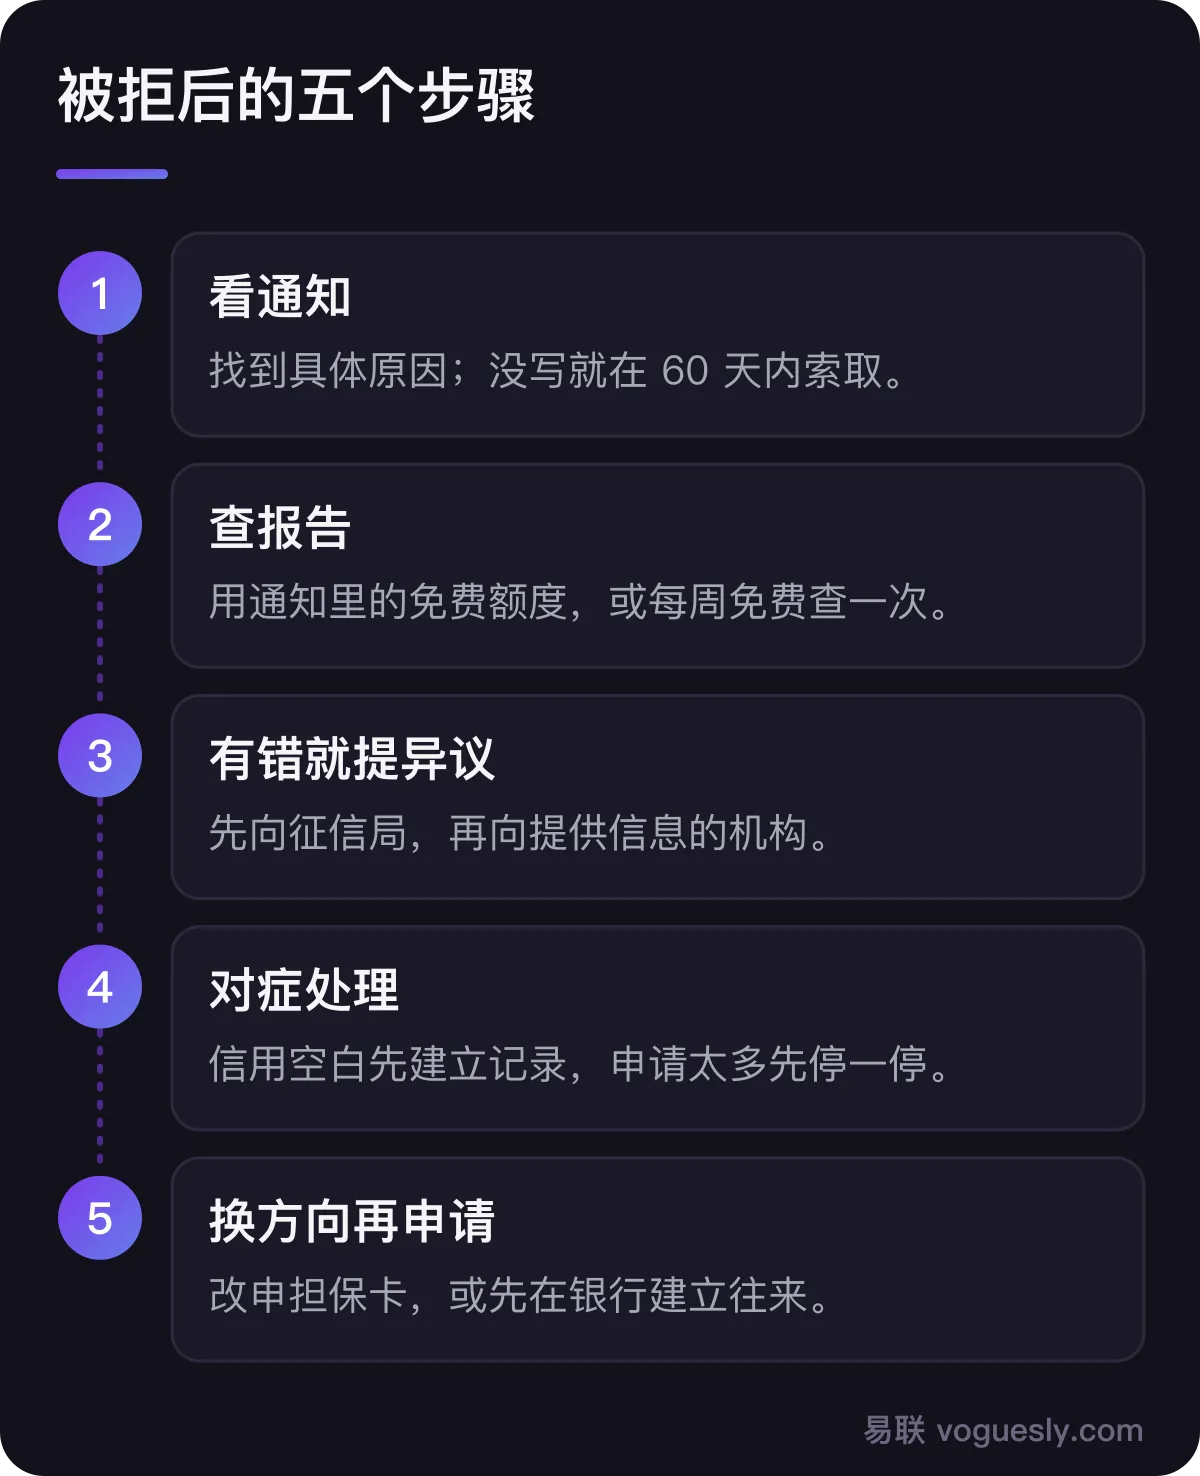
被拒后的五个步骤
- 看通知:找到具体原因;没写就在 60 天内去信或致电索取;
- 查报告:用通知里的免费额度,或者在 AnnualCreditReport.com 每周免费查一次,确认有没有错误;
- 有错就提异议:CFPB 建议先向征信局提出,再向提供这条信息的机构(例如银行)提出;后者一般要在收到异议后 30 天内调查并回复;
- 对症处理:信用空白就先建立记录,申请太多就停一停,资料不一致就先改正;
- 换方向再申请:与其马上再申一张同类卡,不如改申门槛更低的担保卡,或者先在银行开存款账户、建立往来。
人在海外申请:核实失败有时是网络环境造成的
「无法核实身份」这一类,有时不是资料有问题,而是申请过程看起来不像本人:连线来自海外、出口是机房 IP,或者一边申请一边换节点。结果就是被转人工、要补件,补件没完成就被拒。下次申请前,先用固定、不轮换的美国住宅 IP 和同一台设备,把网络环境整理好,原因见美国银行为什么会拦海外 IP 和机房 IP。
要说清楚的是:网络环境只能减少误判,改变不了信用不足、收入不够这类原因。易联提供 AT&T、Verizon 原生美国家宽 IP,出口固定、不轮换;银行这类场景建议选独享,或者人数少的 5 人共享。
常见问题
美国信用卡申请被拒,多久可以再申请?
官方没有统一规定。与其看天数,不如先弄清被拒原因:信用空白就先建立记录,近期申请太多就停一段时间,资料不一致就先改正,否则再申请大概率是同样的结果。
被拒会影响信用分吗?
申请时产生的硬查询会影响信用分。CFPB 说明多数评分模型会看你最近申请信用的时间和频率,所以短时间内不要连续申请很多张卡。
被拒的通知里没写原因怎么办?
按 CFPB 的说明,通知要么写出具体原因,要么告诉你可以索取。在收到通知后 60 天内提出要求,发卡行就要告诉你原因。
一直显示审核中(pending),要不要再提交一次?
不要。重复提交可能产生额外的查询,还会让审核更复杂。留意邮件和来电,按要求照实补件;发卡行一般要在收到完整申请后 30 天内通知结果。