2026 第一张美国信用卡怎么选:担保卡、学生卡与无年费卡
第一张美国信用卡没有统一答案。信用档案薄、符合在校条件、希望降低长期持有成本,或已经与某家银行往来,对应的是不同的比较入口;真正要看的仍是资格、APR、费用、征信报送和自己能否按时全额还款。
关键词:美国信用卡推荐新手、美国信用卡第一张、美国信用卡入门、担保信用卡、学生信用卡、无年费信用卡
最后更新: · 内容维护:易联 Residential IP Solution
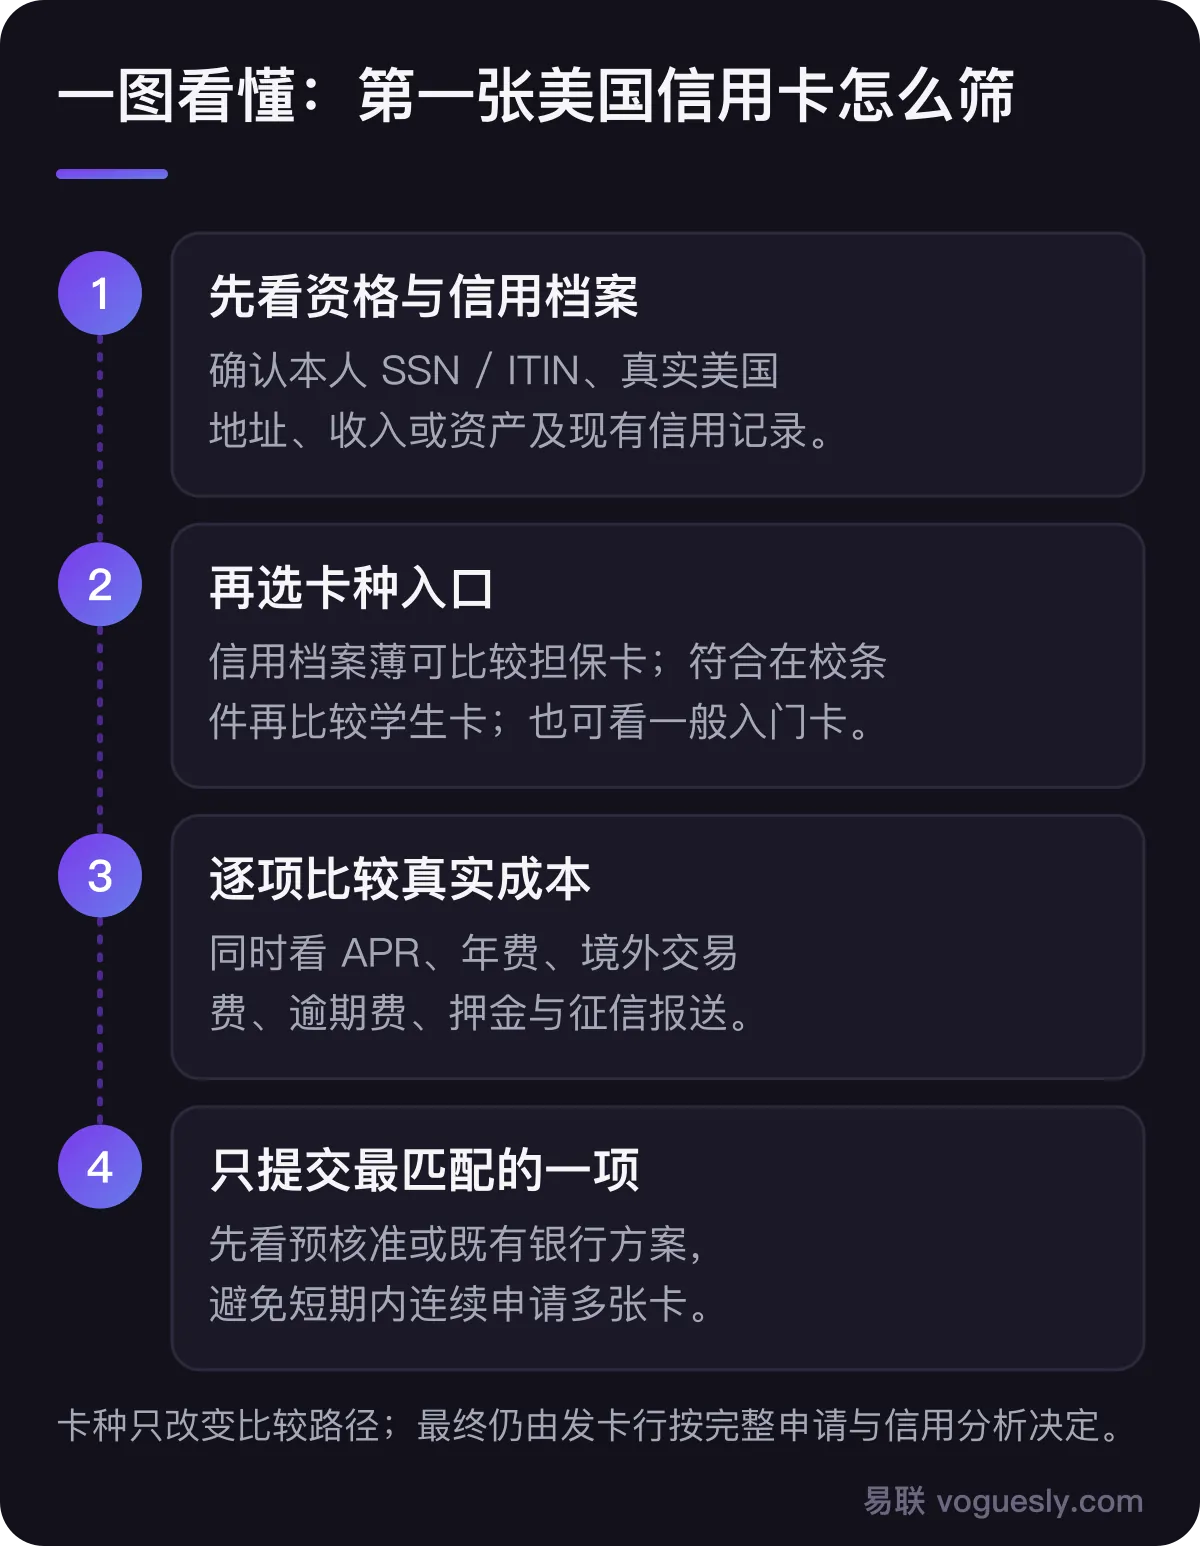
这篇写给合法持有 SSN / ITIN、使用本人真实美国地址与资料的读者,只比较卡种,不推荐具体产品。先说边界:美国 IP、存款关系或预核准都不是核卡结果。网络环境只可能影响登录或身份核验是否被额外检查,不能改变收入、信用记录或发卡行审批。换 IP 不能替代资格,也不能替代真实身份、地址、收入资料或 KYC。
先别问“哪张最好”,先判断自己属于哪条路径
第一张卡的核心不是奖励最大,而是你是否符合申请条件、能否理解成本、能否持续按时付款。信用记录很薄或没有记录的人,可以先比较担保卡;仍在合资格学校就读的人,可以比较学生卡;已有一定信用档案的人,也可比较无年费的一般入门卡。已有银行账户,则把该银行作为第一个询价对象,而不是当成审批捷径。
CFPB提醒,短期内申请或开立太多账户可能影响信用分数。先筛选,再提交最匹配的一项,比同时碰运气更稳妥。申请前也可先看怎么免费查美国信用报告,确认自己的报告资料没有明显错误。
担保卡:用押金降低发卡行风险,但它仍是信用卡
担保卡通常要求先把一笔现金存入指定账户,信用额度往往从与押金接近的金额开始。CFPB说明,使用担保卡后仍要按账单还款;付款会恢复可用额度。押金不是预付消费余额,也不能代替每月还款。
担保卡适合能够承担押金占用、又需要建立或重建信用记录的人。选择前至少核对四件事:发卡行是否向三家全国性征信机构报送、押金何时及在什么条件下退回、有没有年费或其他费用、转为普通卡是否需要重新申请。CFPB 也提醒,担保卡的费用和利率可能较高,所以“需要押金”不等于“成本一定低”。
若你的现金缓冲很小,不要为了取得额度把应急资金全部锁进押金。无论额度多低,按时付款与避免接近额度上限仍比追求奖励重要。完整的建档方法可看在美国从零建立信用记录。
学生卡:先确认在校资格,再看条款
学生卡通常面向信用记录有限或没有信用记录、并满足发卡行在校条件的申请人。Chase 官方教育资料把学生卡、一般入门卡与担保卡列为不同路径,并指出学生卡可能有较低额度或针对学生消费的奖励;具体资格与条款由各发卡行决定。
“学生卡”不是跳过收入或还款能力审查。OCC说明,银行发卡时要考虑申请人支付最低还款额的能力,会看收入或资产及债务。未满 21 岁且不能证明还款能力时,还可能需要共同签署人的财务资料。
比较学生卡时,应看在校证明要求、年费、APR、境外交易费、初始额度,以及毕业或不再符合学生身份后的处理方式。不要把“学生专属奖励”放在还款能力和长期费用之前。
无年费卡:适合长期保留,但不等于没有成本
对希望长期保留第一张卡的人,无年费可以降低固定持有成本;但“无年费”只说明没有该项固定费用。CFPB 的信用卡条款说明要求同时看购买 APR、预借现金 APR、余额转移费、境外交易费、逾期费、罚息和促销利率结束时间。经常在美国境外使用的人尤其要看境外交易费。
如果你每月都全额还款,APR 不一定会成为实际成本,但仍要知道失去宽限期、逾期或预借现金时怎样计息。如果可能留有余额,较低 APR 通常比一点奖励更重要。不要为了开卡奖励购买原本不需要的东西。
已有存款关系:可以先问,但不要把关系当结果
CFPB 的选卡工具建议先从已有往来的银行或信用合作社开始查询,因为既有关系可能带来更合适的 offer;下一步仍是与其他方案比较 APR、费用和条款。关系的价值是帮助你找到可比较的选项,不是替代信用分析。
如果银行提供预核准,可先用它缩小范围。Chase 官方教育页说明,预核准通常是初步评估,不是最终核准;正式申请仍会核实完整资料、收入或就业,并进行信用分析。提交前要确认查询属于软查询还是正式申请会产生的硬查询。
四类入口怎么比较
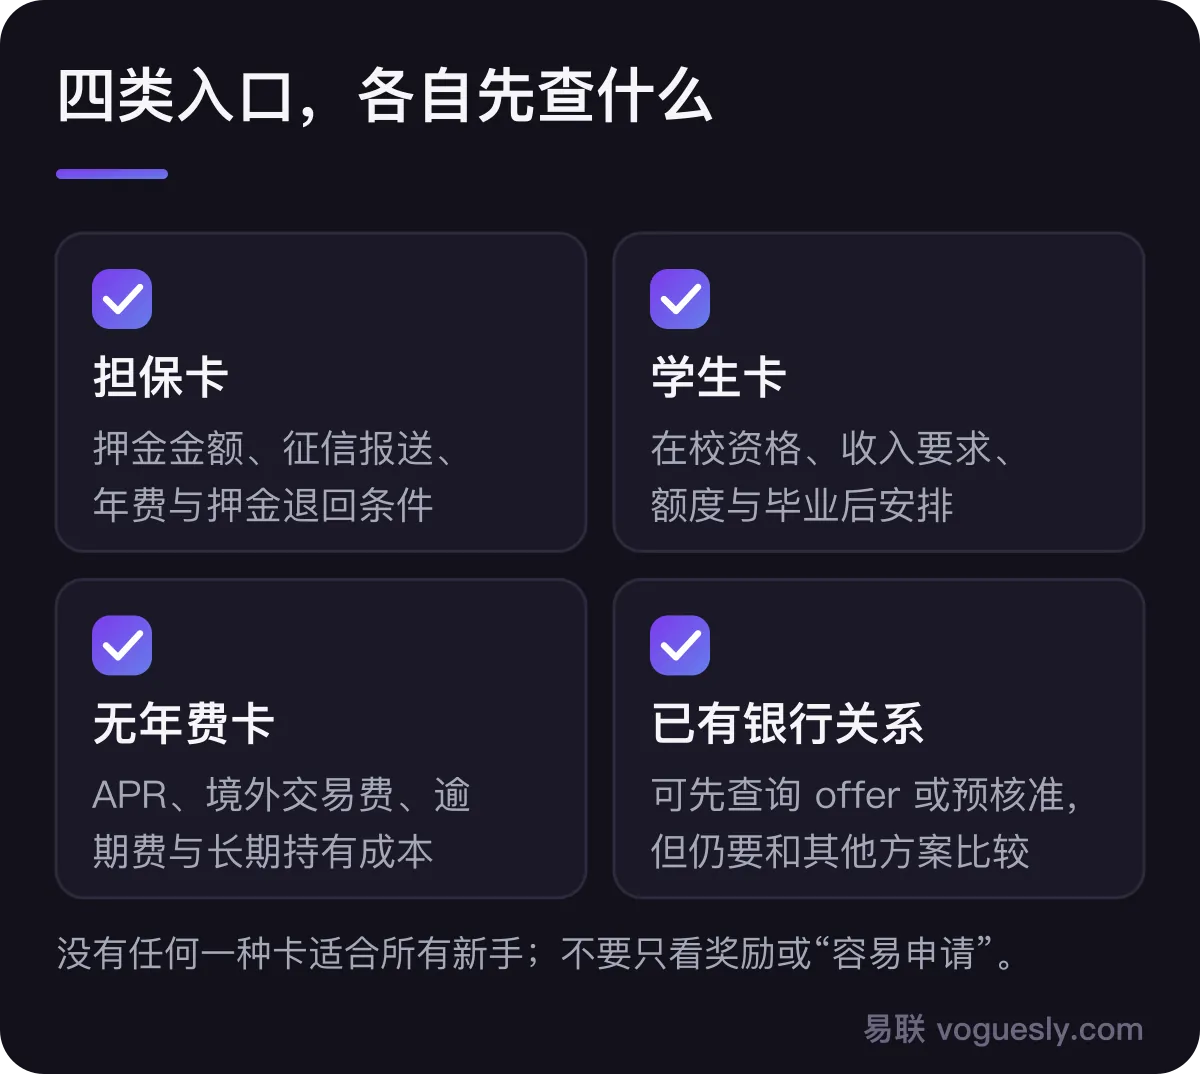
可以把选择压缩成下面四句话:
- 担保卡:你能承担押金占用,并已确认征信报送与押金退回条件;
- 学生卡:你满足在校及其他资格,并理解毕业后的安排;
- 无年费卡:你希望降低长期固定成本,同时已比较 APR 与其他费用;
- 已有银行关系:先查 offer 或预核准,但仍与外部方案比较,不把关系当成核卡结果。
提交申请前的七项清单
- 确认使用本人 SSN / ITIN、真实美国地址、真实收入或资产资料;
- 检查信用报告,确认没有陌生账户或明显错误;
- 只选符合自己信用档案与身份条件的卡种;
- 比较 APR、年费、境外交易费、逾期费、预借现金和余额转移成本;
- 担保卡另外核对押金、征信报送与退回条件;学生卡另外核对在校要求;
- 先看预核准或既有银行选项,再决定是否正式申请;
- 准备稳定的本人装置与网络,不在提交过程中频繁切换环境。
若被拒,应阅读不利决定通知并按官方流程核对原因,不要立刻连续申请;可继续看美国信用卡申请被拒:常见原因与下一步。完整申请资料与流程见2026 美国信用卡申请指南。
网络环境能做什么,不能做什么
在海外登录银行或提交申请时,固定、稳定的网络环境可以减少会话中断、地理位置骤变或装置环境不一致,但它不会增加收入、补齐信用记录或改变发卡行规则。易联提供固定、不轮换的美国家宽 IP,有 5 人共享、10 人共享和独享;银行用途建议独享,或人数少的 5 人共享。它只能帮助维持网络环境相对一致,不能替代资格、真实资料、信用记录或发卡行审批。
常见问题
第一张美国信用卡一定要先办担保卡吗?
不一定。担保卡适合普通卡暂时不符合资格、又能承担押金占用的人;符合在校条件可比较学生卡,已有一定信用档案也可比较一般入门卡。
担保卡的押金可以直接抵每月账单吗?
通常不可以。押金用于担保信用额度,刷卡后仍要按账单还款;具体押金使用与退回条件要看发卡行协议。
学生卡是不是不需要收入?
不是。银行仍要考虑还款能力,会看收入或资产及债务;在校身份只是一类产品资格,不替代其他审查。
无年费卡是不是完全没有费用?
不是。还要看 APR、境外交易费、逾期费、预借现金、余额转移费和促销结束后的利率。
已有银行存款账户会更容易核卡吗?
既有关系可能让你取得更合适的 offer,因此值得先查询;但仍需完整申请与信用分析,不能把存款关系当成核卡结果。
预核准是不是等于正式核准?
不是。预核准通常只是初步评估;正式申请仍可能核实收入、就业、信用报告和其他资料。
换美国住宅 IP 能让第一张卡获批吗?
不能。稳定网络只能减少会话中断或环境不一致带来的额外核验,不能替代资格、收入、真实地址、信用记录或发卡行审批。