2026 怎么免费查美国信用报告:AnnualCreditReport 三局查询与纠错
免费查美国信用报告,不需要先买信用监控,也不要在搜索结果里随便找一个写着“免费”的网站。正确入口是 AnnualCreditReport.com:三大征信局的报告可以分别查看,内容可能不同;拿到后还要核对账户、逾期和个人资料。
关键词:美国信用报告免费、AnnualCreditReport、美国信用报告查询、Equifax Experian TransUnion、信用报告纠错
最后更新: · 内容维护:易联 Residential IP Solution
这篇写给合法持有 SSN / ITIN、使用本人真实美国地址与资料的读者。先说边界:信用报告记录的是征信机构掌握的资料,不等于信用分,也不等于信用卡审批结果。网络环境只可能影响登录或身份核验是否被额外检查,不会改写报告内容或提高信用分。换 IP 不能替代资格,更不能替代真实身份、地址、信用记录或 KYC。
先认准唯一获授权的集中入口
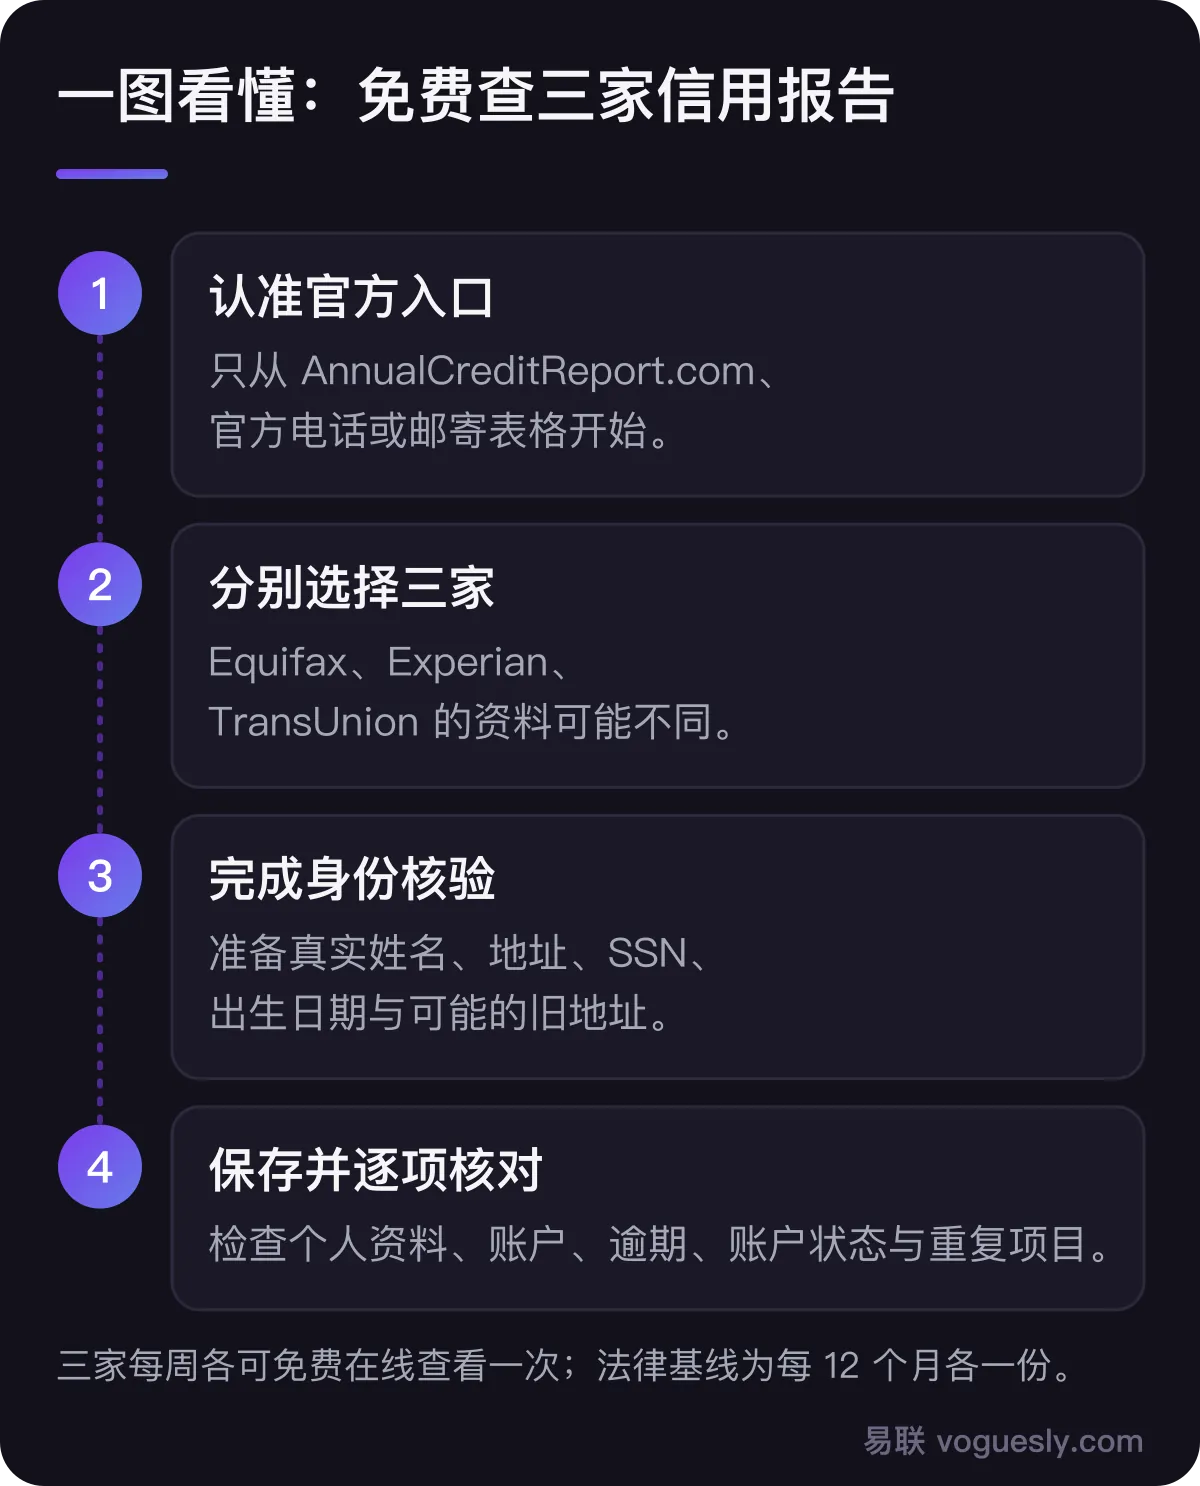
FTC 的免费信用报告说明写明,依法申请三大征信局免费年度报告的唯一授权网站是 AnnualCreditReport.com。官方电话是 1-877-322-8228,也可下载表格邮寄到 Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281。
FTC 还说明,Equifax、Experian、TransUnion 已把每周各查一份免费在线报告的安排长期延长,当前没有结束日期。要把两层口径分开:联邦法律的基线是每 12 个月向每家全国性征信局免费取得一份;每周免费在线查看是三家征信局另行长期提供的安排。
报告与信用分不是同一件事
AnnualCreditReport 提供的是信用报告,不一定附带信用分。CFPB说明,征信机构可能对信用分收费;发卡行、贷款机构或非营利辅导机构有时会免费提供分数。看到“免费信用分”时,要先看是否附带试用期、订阅或取消条件。
查询自己的信用报告也不会伤信用分。CFPB 的解释是:查自己的报告不是申请新信用的查询,因此不会影响分数。不要把自己查报告与申请信用卡时发卡行进行的信用查询混为一谈。
线上查询怎么做
- 直接输入 AnnualCreditReport.com,不从陌生广告、邮件或弹窗进入;
- 选择要查看的 Equifax、Experian、TransUnion 报告,可以一次查三家,也可以分开查;
- 使用本人真实资料完成每家征信局各自的身份核验;
- 打开报告后立即保存,并记录查询日期;
- 逐家核对,不要因为第一份没有问题就跳过另外两份。
FTC 说明,线上通常可立即查看;电话或邮寄申请通常在 15 天内处理并寄出,若征信局需要更多资料核实身份,时间可能更长。
身份核验需要准备什么
FTC 列出的资料包括姓名、地址、Social Security number 和出生日期;过去两年搬过家时,可能还要提供旧地址。每家征信局会分别提问,因为三家的资料来源可能不同。
仅持 ITIN 的边界:FTC 页面没有说明只用 ITIN 就一定能通过线上核验。若你依法持有 ITIN、没有 SSN,而线上流程无法完成,不要借用或编造号码;改走官网列出的电话或邮寄渠道,并按对应征信局要求提供真实证明。这篇不声称每位 ITIN 持有人都能在线即时取得报告。
为什么三家都要看
FTC 明确提醒,三家征信局取得资料的来源可能不同,所以三份报告不一定完全一样。申请信用卡、车贷或房贷前,一次核对三家更容易发现遗漏;平时监控也可以分开安排,但不能假设某家正确就代表另外两家也正确。
拿到报告后,逐项检查
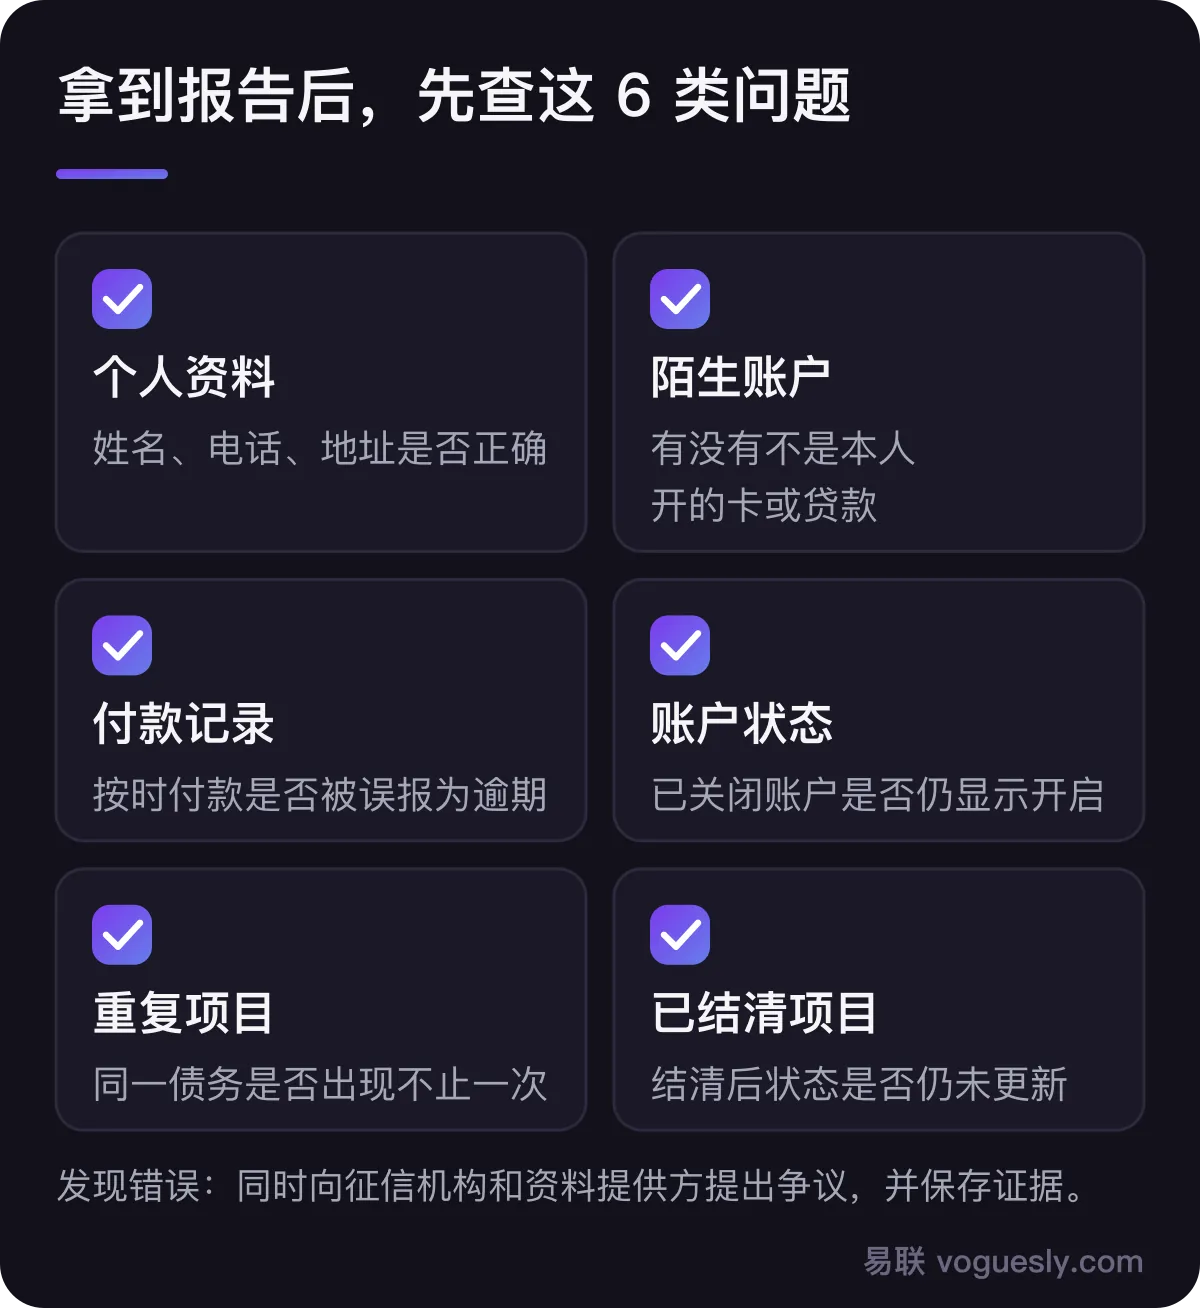
至少检查以下项目:
- 姓名、电话、当前与历史地址是否属于本人;
- 有没有从未开过的信用卡、贷款或其他账户;
- 按时付款是否被误报为逾期;
- 已关闭账户是否仍显示开启;
- 同一笔债务或催收是否重复出现;
- 已经结清的项目是否仍未更新状态。
CFPB建议至少每年检查一次,也应在准备大额贷款、求职或怀疑身份盗用时检查。陌生账户不只是“分数问题”,也可能是身份盗用信号。
发现错误:同时找两边
CFPB说明,如果资料不准确或不完整,你有权向征信机构和提供该资料的公司同时提出争议。写清楚哪一项有错、为什么有错,并保留报告页面、账单、结清证明、寄送或线上提交回执和日期。FCRA 要求相关公司免费进行合理调查。
若调查后问题仍未解决、报告被不当使用,或你无法取得自己的报告,可考虑向 CFPB 投诉。不要付钱给声称能删除真实负面记录或“快速洗白”的服务,也不要把真实历史改写成身份盗用。
被拒后还有一份额外免费报告
如果信用卡、贷款、就业、保险或住房申请因信用报告收到不利决定通知,FTC 说明可在收到通知后 60 天内,向通知列出的征信机构索取一份免费报告。先看通知写的是哪家征信机构,再查对应报告与拒绝原因;完整步骤可继续看美国信用卡申请被拒:常见原因和下一步。
查询时的网络与安全边界
信用报告包含高度敏感资料。只在本人装置上进入官方入口,避免从陌生邮件、广告或拼错的域名进入;登录和身份核验过程中不要频繁切换装置或网络。网络稳定只能减少登录中断或额外核验,不能改变信用报告、信用分或核卡资格。申请前的完整自查见美国信用卡与网银登录前网络环境检查清单。
最后的行动清单
- 认准 AnnualCreditReport.com、1-877-322-8228 或官方邮寄表格;
- 分别获取三家报告,不把信用报告当成信用分;
- 只用本人真实资料完成身份核验;
- 保存报告,逐项核对账户、逾期、状态和个人资料;
- 发现错误同时向征信机构和资料提供方争议;
- 准备申请信用卡前,再看美国信用卡申请指南与从零建立美国信用记录。
易联提供固定、不轮换的美国家宽 IP,有 5 人共享、10 人共享和独享。银行用途建议独享,或人数少的 5 人共享;它只能帮助保持网络环境相对一致,不能替代资格、信用报告、真实资料或发卡行审批。
常见问题
AnnualCreditReport.com 现在每周都能免费查吗?
可以。FTC 说明三大征信局已长期延长每周各查一份免费在线报告的安排,目前没有结束日期;联邦法律的基线仍是每 12 个月向每家征信局免费取得一份。
免费信用报告里面一定有信用分吗?
不一定。信用报告和信用分是不同产品。征信机构可能对分数收费,部分发卡行、贷款机构或非营利辅导机构可能另行免费提供分数。
自己查信用报告会降低信用分吗?
不会。CFPB 说明,查询自己的信用报告不是申请新信用的查询,因此不影响信用分。
只有 ITIN、没有 SSN,能在线查吗?
官方没有说明仅凭 ITIN 就一定能通过线上核验。若线上流程无法完成,不要借用或编造 SSN;改走官网列出的电话或邮寄渠道,并按征信局要求提供真实证明。
三家信用报告只看一份够不够?
不够稳妥。三家征信局的资料来源可能不同,报告内容也可能不同;应分别核对 Equifax、Experian 和 TransUnion。
报告有错误该找谁?
同时联系出错的征信机构和提供该资料的公司,说明错误并附支持文件;保存提交回执、日期和调查结果。
换美国住宅 IP 能提高信用分或让信用卡获批吗?
不能。稳定网络只能减少登录中断或环境不一致带来的额外核验,不能改变信用报告、信用分、资格或发卡行审批。